A13 · farm EA และกระจาย portfolio
▶ clip: https://youtu.be/hxrd17RZHuQ
จบบทนี้แล้วทำได้:
- แยกได้ว่า farm EA (EA ตัวเดียวหลายบัญชี) กับการกระจายกลยุทธ์ต่างกันยังไง และ n จริงของ farm คือเท่าไร
- วัด correlation ของ R รายวันระหว่างสองขาได้ถูกวิธี และรู้ว่าเกณฑ์ 0.30 ใช้ตรงไหน
- ตัดสินพอร์ตด้วยตัวคูณทุนที่ drawdown เท่ากัน ไม่ใช่ผลตอบแทนที่ risk เท่ากัน และไม่ใช่อัตราส่วน
- คำนวณทุนขั้นต่ำที่คุ้มค่า run และผลตอบแทนต่อเดือนที่คาดได้ จากสูตรที่ใส่ต้นทุนของตัวเอง
ต้องมีก่อน: จบ A1–A12 · มี EA ที่ผ่านด่านอย่างน้อยสองตัว (หรือใช้รายงาน backtest ตัวอย่างใน kit)
ผู้เรียน Standard: ดูบทนี้เป็นบทเสริมหลังจบ S8 ได้ · คำที่ยังไม่ได้เรียนใน Standard อธิบายไว้ใน Advanced: prereg (A1) · ledger (A6) · drawdown p95 (A7)
ชื่อ EA ในบทนี้ใช้ EA-A, EA-B (ตัวเดียวกับ A5–A11) และ EA-C, EA-D (เพิ่มในบทนี้)
1 · งานค้นคว้าให้อะไรกับพอร์ต
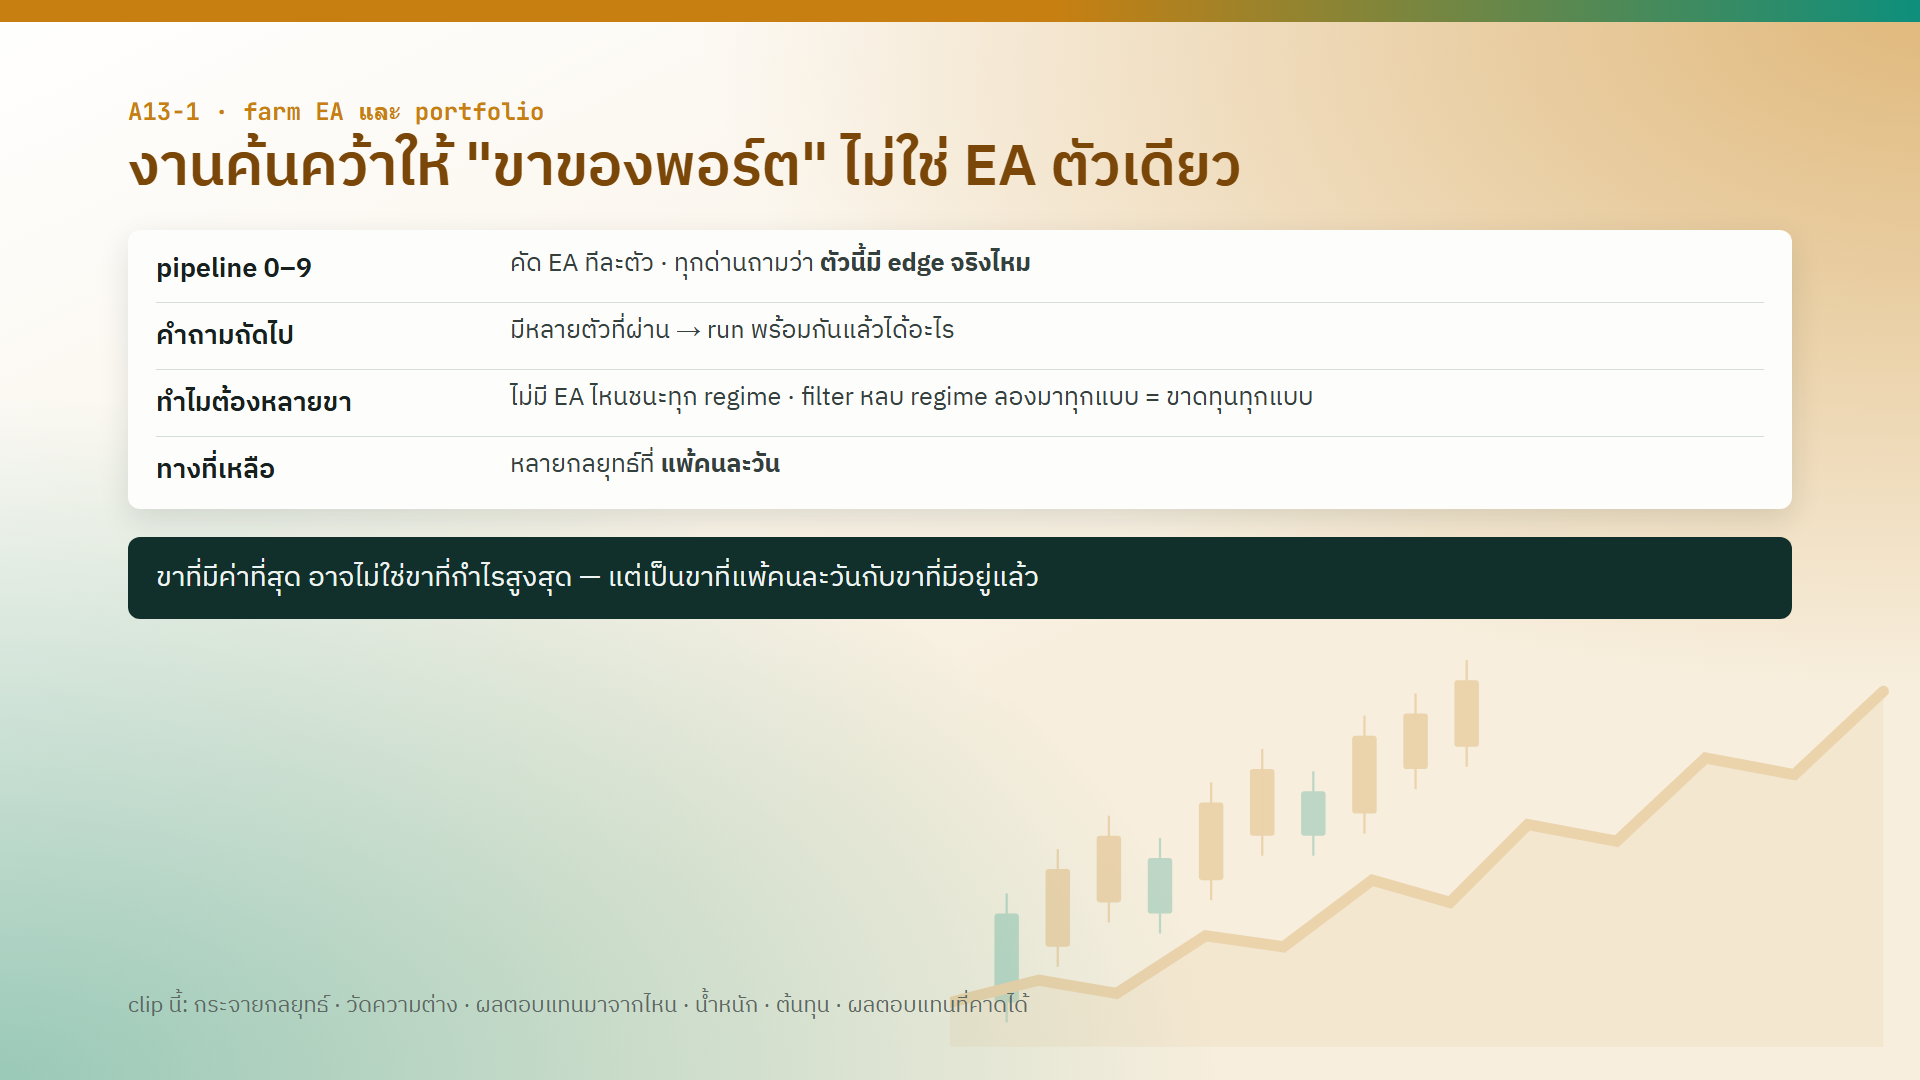
ตลอด Advanced เราคัด EA ทีละตัว ทุกด่านถามคำถามเดียว: ตัวนี้มี edge จริงไหม บทนี้ถามต่อ: ถ้ามีหลายตัวที่ผ่าน เอามา run พร้อมกันแล้วได้อะไร
- ไม่มี EA ตัวไหนชนะทุกสภาพตลาด และ filter หลบช่วงที่ไม่ถนัดที่เคยลองมา ขาดทุนทุกแบบ
- ทางที่เหลือคือ run หลายกลยุทธ์ที่แพ้คนละช่วง วันแย่ของตัวหนึ่งจะได้ไม่ใช่วันแย่ของอีกตัว
- ขาที่มีค่าที่สุดของพอร์ตไม่จำเป็นต้องกำไรสูงสุด แต่เป็นขาที่แพ้คนละวันกับขาที่มีอยู่แล้ว
2 · farm EA ไม่ใช่การกระจายความเสี่ยง
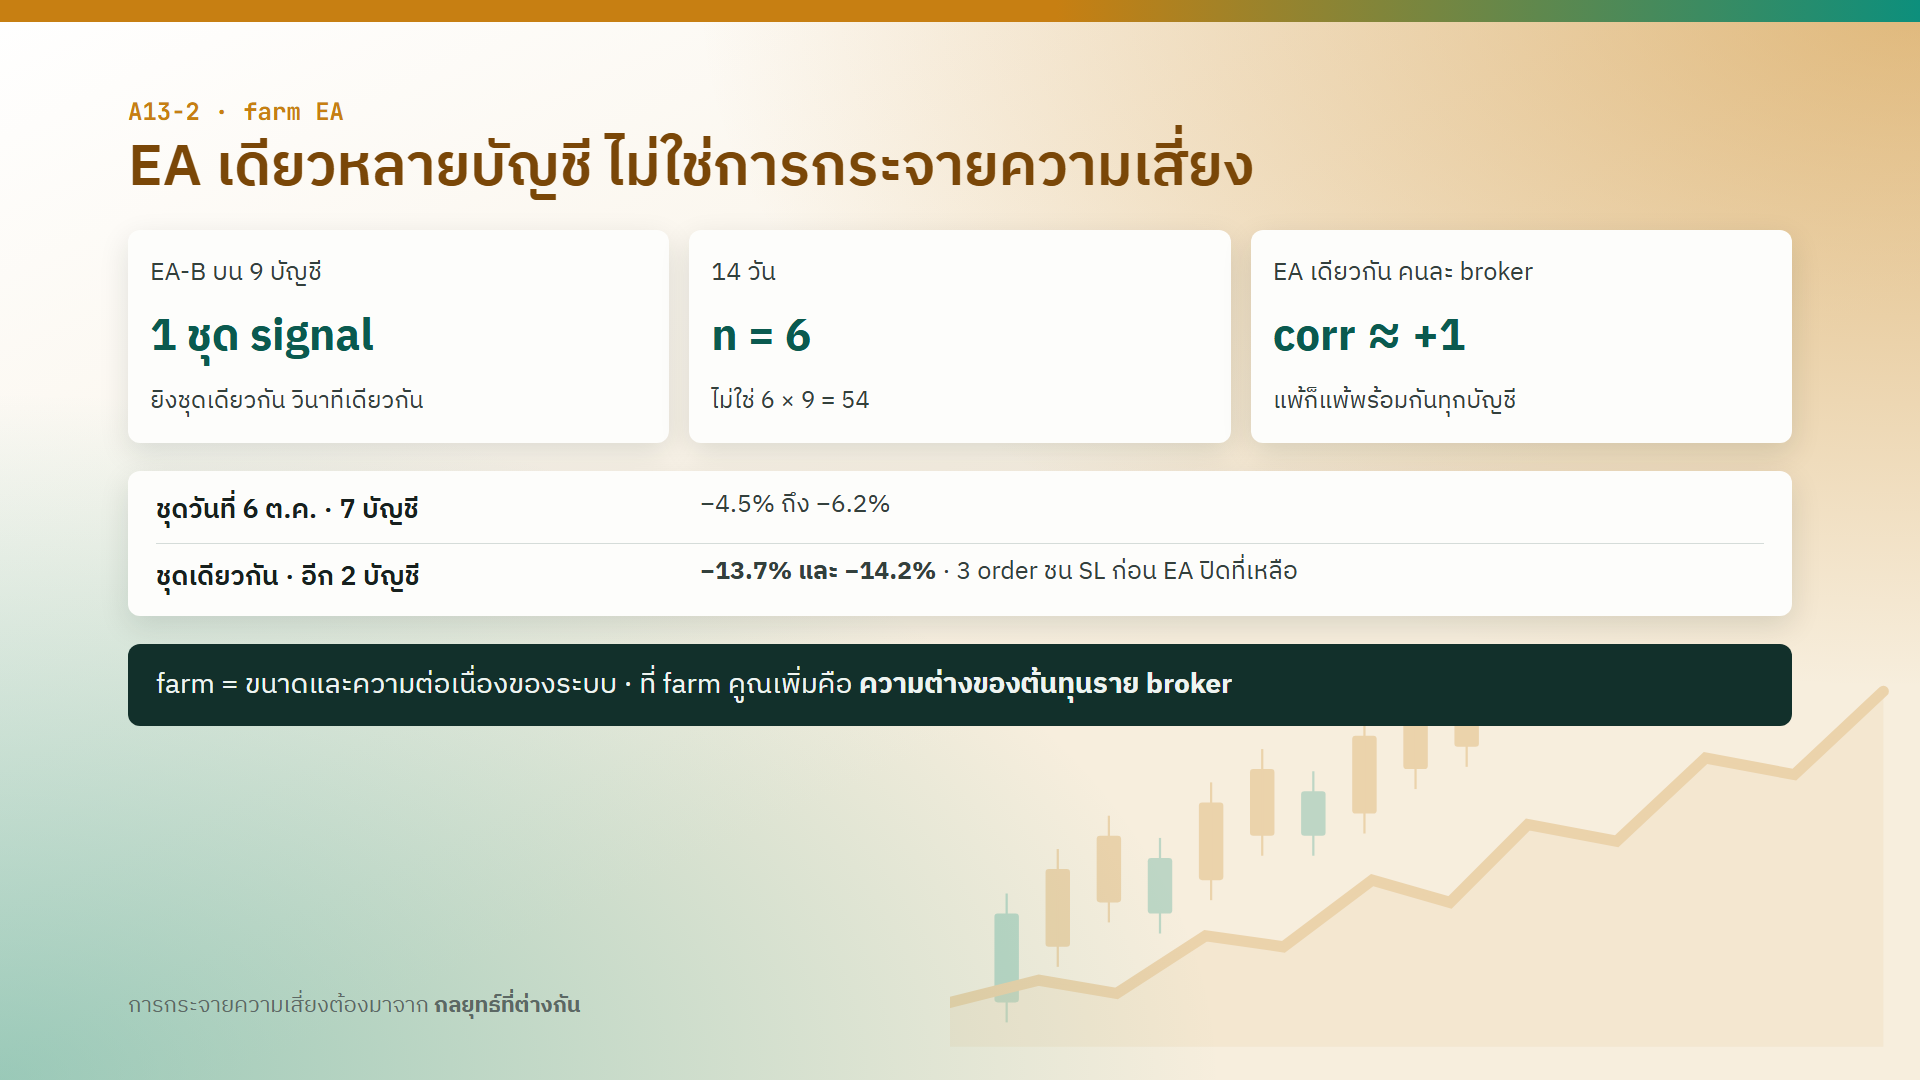
farm EA คือ EA ตัวเดียวกัน run หลายบัญชี หลาย VPS หลาย broker ดูเหมือนกระจาย แต่ไม่ใช่
| ข้อเท็จจริง | แปลว่า |
|---|---|
| EA-B run 9 บัญชี ยิง trade ชุดเดียวกันวินาทีเดียวกัน · 14 วันมี 6 ชุด | n จริง = 6 ไม่ใช่ 6 × 9 |
| EA เดียวกันข้าม broker correlation ≈ +1 | วันแพ้ แพ้พร้อมกันทุกบัญชี |
| ชุดวันที่ 6 ต.ค.: 7 บัญชีเสีย 4.5–6.2% · อีก 2 บัญชีเสีย 13.7% และ 14.2% (order 3 ใบชน SL ก่อน EA ปิด) | สิ่งที่ farm คูณจริงคือความต่างของต้นทุนราย broker |
farm ช่วยเรื่องขนาดและความต่อเนื่องของระบบ ส่วนการกระจายความเสี่ยงต้องมาจากกลยุทธ์ที่ต่างกัน
3 · วัดว่ากลยุทธ์ต่างกันจริงไหม
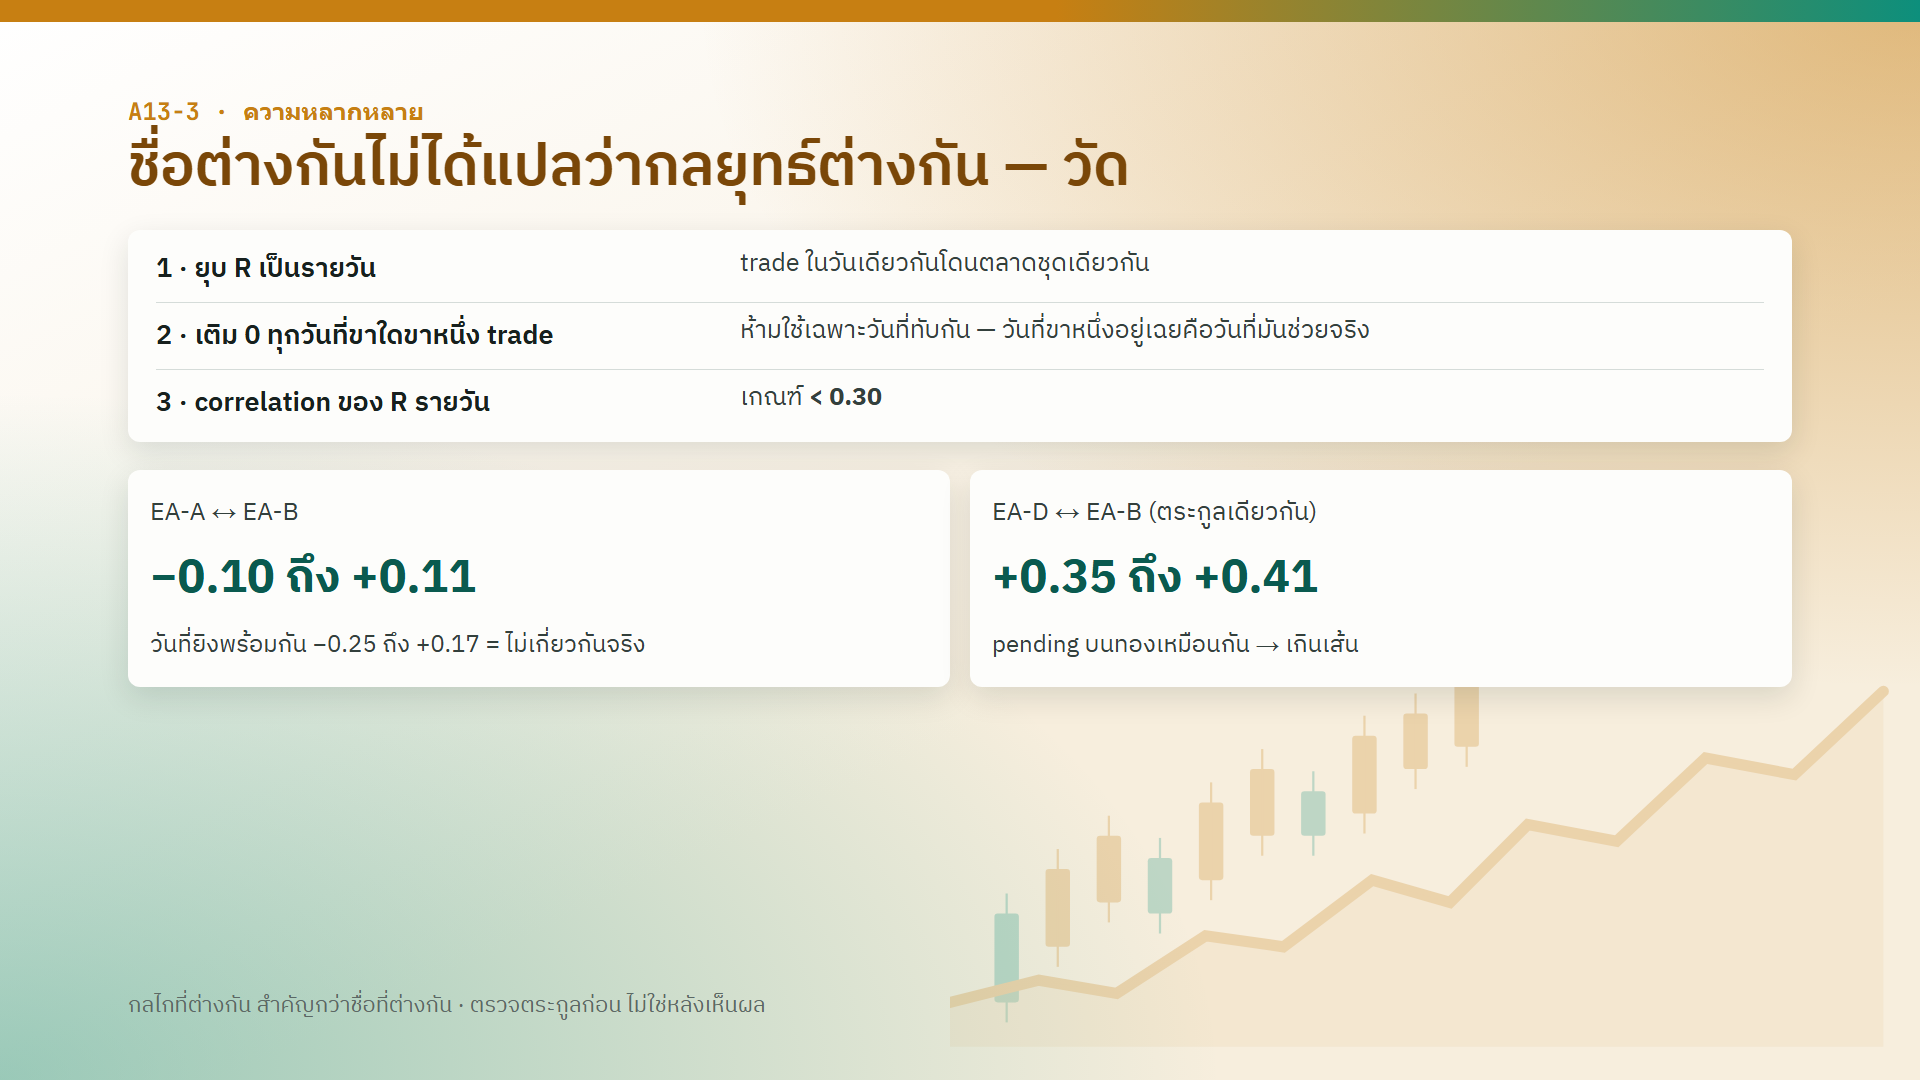
ชื่อต่างกันไม่ได้แปลว่ากลยุทธ์ต่างกัน ต้องวัดสามขั้น:
- ยุบ R เป็นรายวัน — trade วันเดียวกันโดนตลาดชุดเดียวกัน
- เติมศูนย์ทุกวันที่ขาใดขาหนึ่ง trade — ห้ามใช้เฉพาะวันที่ทับกัน เพราะวันที่ขาหนึ่งอยู่เฉย ๆ คือวันที่มันช่วยลดความเสี่ยงจริง
- คิด correlation ของ R รายวัน — เกณฑ์ < 0.30
| คู่ | rho (ทุกวัน) | rho (เฉพาะวันที่ยิงพร้อมกัน) | ผล |
|---|---|---|---|
| EA-A ↔ EA-B | −0.10 ถึง +0.11 | −0.25 ถึง +0.17 | ผ่าน · ไม่เกี่ยวกันจริง ไม่ใช่แค่ trade คนละวัน |
| EA-D ↔ EA-B (ตระกูลเดียวกัน วางกรอบ pending บนทอง) | +0.35 ถึง +0.41 | — | ตก |
กลไกที่ต่างกันสำคัญกว่าชื่อที่ต่างกัน · check ตระกูลก่อน ไม่ใช่มารู้หลังเห็นผล
4 · ผลตอบแทนที่เพิ่มขึ้นมาจากไหน
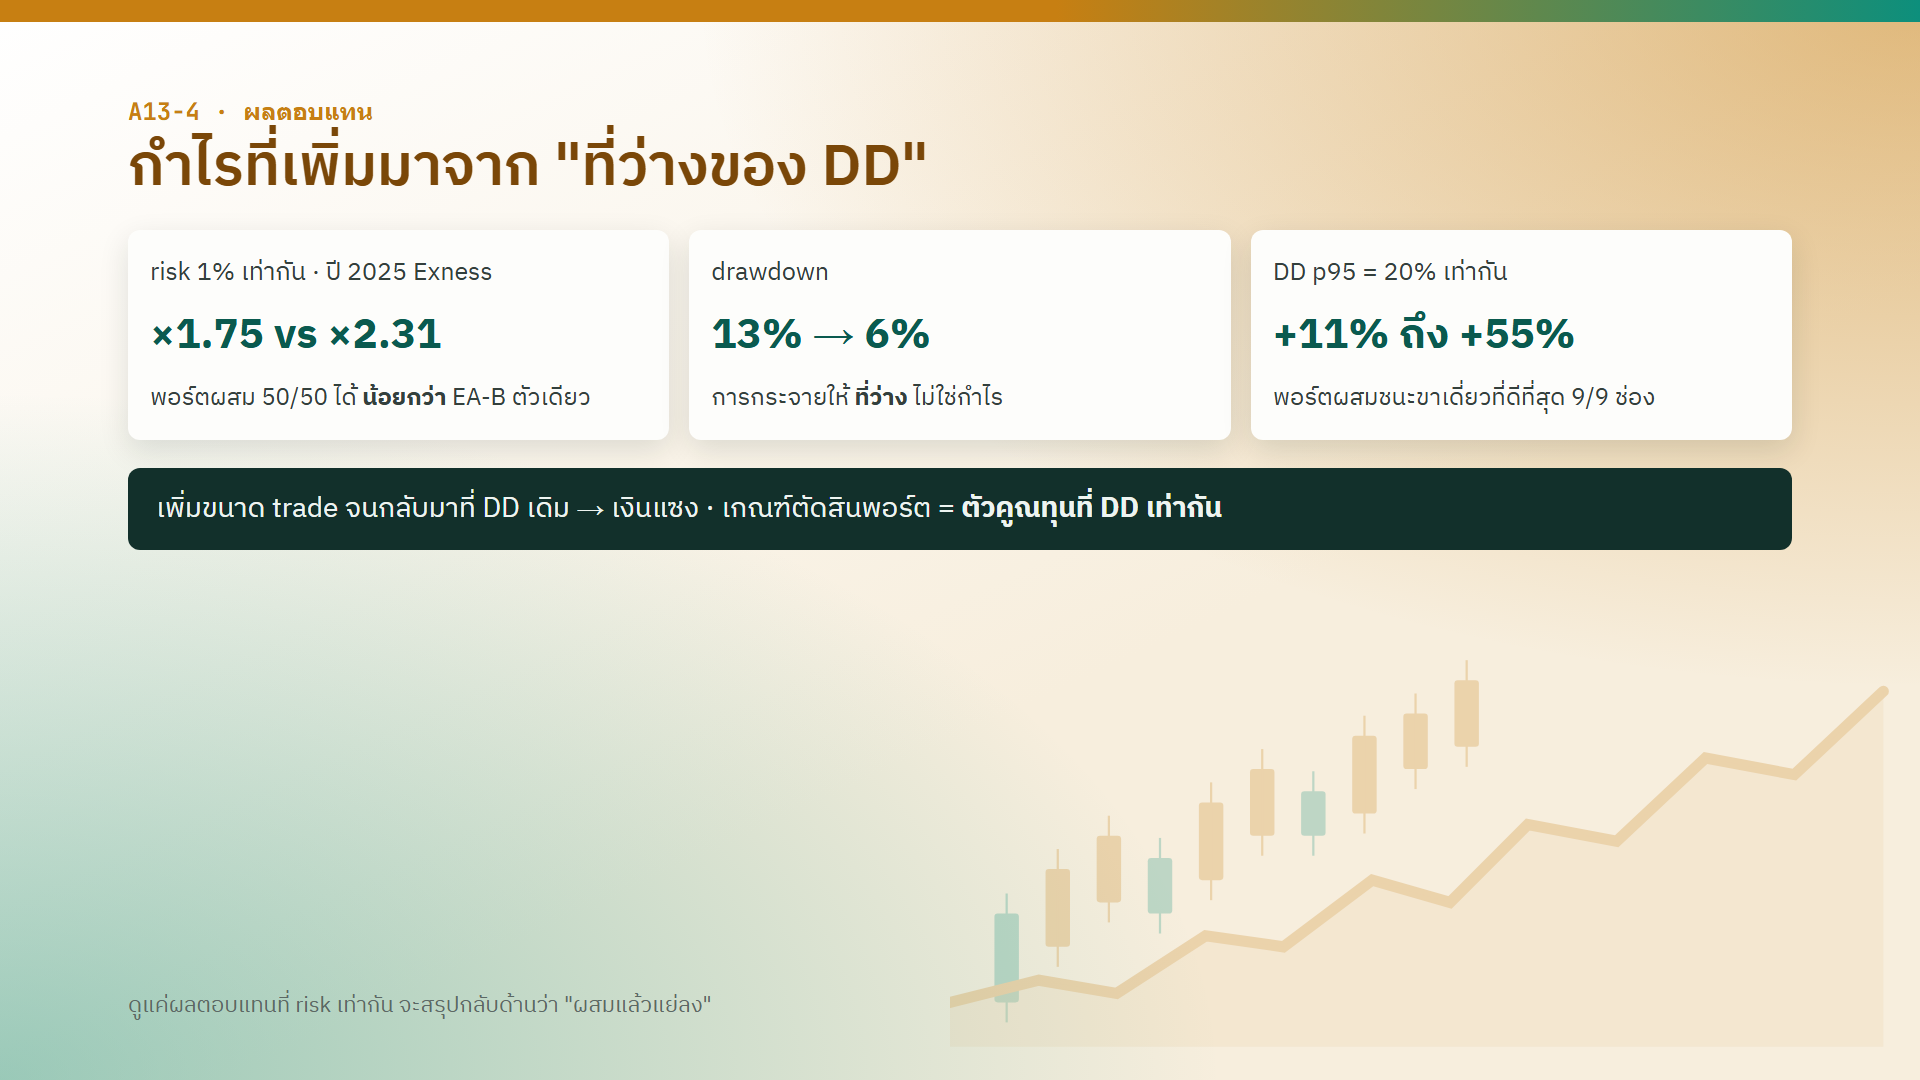
รวมพอร์ตแล้วกำไรไม่ได้เพิ่มเอง ที่ risk ต่อ trade เท่ากัน พอร์ตผสมได้น้อยกว่าขาเดี่ยวที่ดีที่สุด
| ปี 2025 · Exness · risk 1% | ตัวคูณทุน | drawdown |
|---|---|---|
| EA-B ตัวเดียว | ×2.31 | 13% |
| EA-A + EA-B ครึ่งต่อครึ่ง | ×1.75 | 6% |
สิ่งที่การกระจายให้คือที่ว่างของ drawdown แล้วเอาที่ว่างนั้นไปเพิ่มขนาด trade จนกลับมาที่ drawdown เดิม พอเทียบที่ drawdown p95 = 20% เท่ากัน พอร์ตผสมชนะขาเดี่ยวที่ดีที่สุด 9/9 ช่องที่วัด · ปี 2025 ชนะ 11–55%
เกณฑ์ตัดสินพอร์ตใน prereg จึงต้องเขียนว่า ตัวคูณทุนที่ drawdown เท่ากัน ไม่ใช่ผลตอบแทนที่ risk เท่ากัน
5 · ตัวเลขนั้นยังไม่ใช่เงินจริง
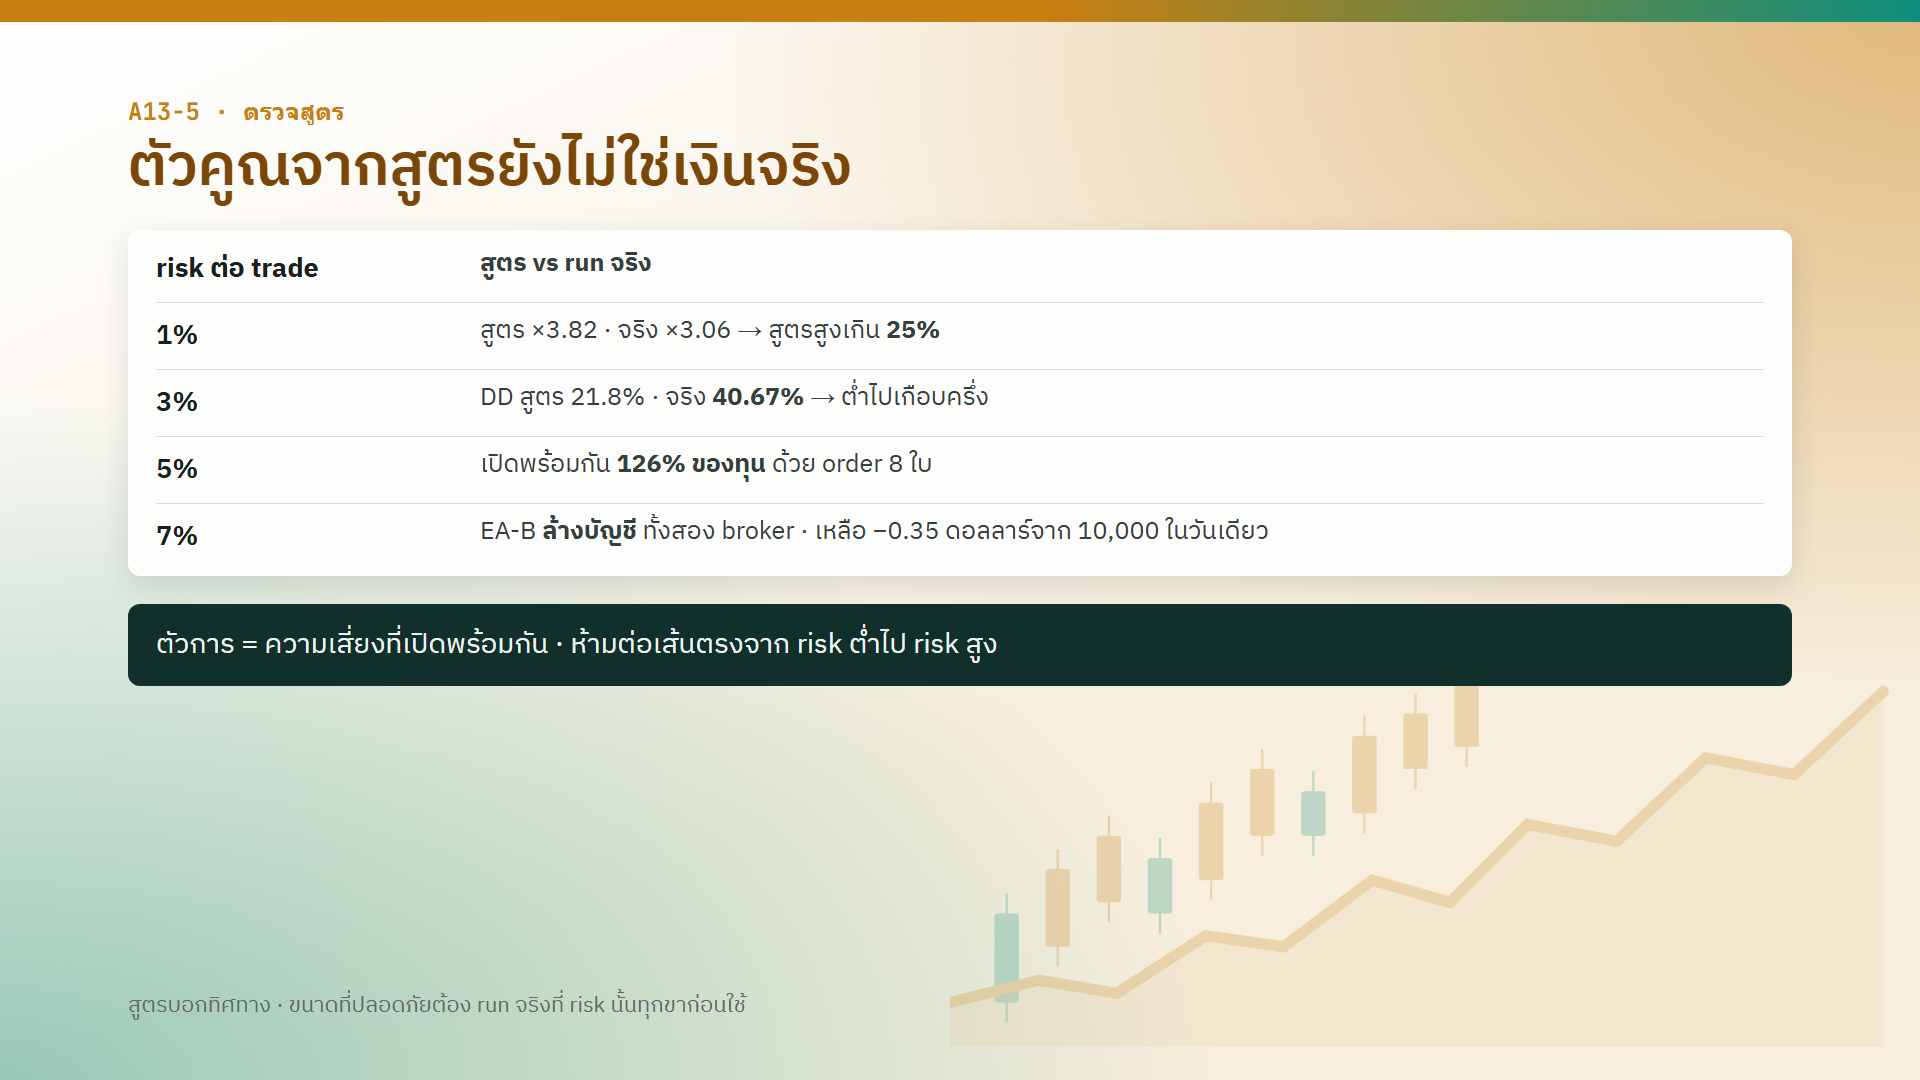
ตัวคูณในข้อ 4 คิดจากสูตรที่ทบต้น R รายวัน เร็วและสะดวก แต่ต้อง check กับการ run จริงที่ risk นั้นเสมอ
| risk | สูตร | run จริง | ห่าง |
|---|---|---|---|
| 1% | ×3.82 | ×3.06 | สูตรสูงเกิน 25% |
| 3% | DD 21.8% | DD 40.67% | สูตรต่ำไปเกือบครึ่ง |
| 5% | — | EA-B เปิดค้าง 126% ของทุน ด้วย order แค่ 8 ใบ | |
| 7% | — | EA-B ล้างบัญชีทั้งสอง broker · เหลือ −0.35 จากทุน 10,000 ในวันเดียว |
สูตรบอกทิศทางได้ แต่บอกขนาดที่ปลอดภัยไม่ได้ · ห้ามลากเส้นตรงจาก risk ต่ำไป risk สูง · จะเพิ่มขนาดตามที่ว่างที่ได้มา ต้อง run จริงที่ risk นั้นทุกขาก่อนใช้
6 · ตัดสินด้วยเงินทบต้น ไม่ใช่อัตราส่วน
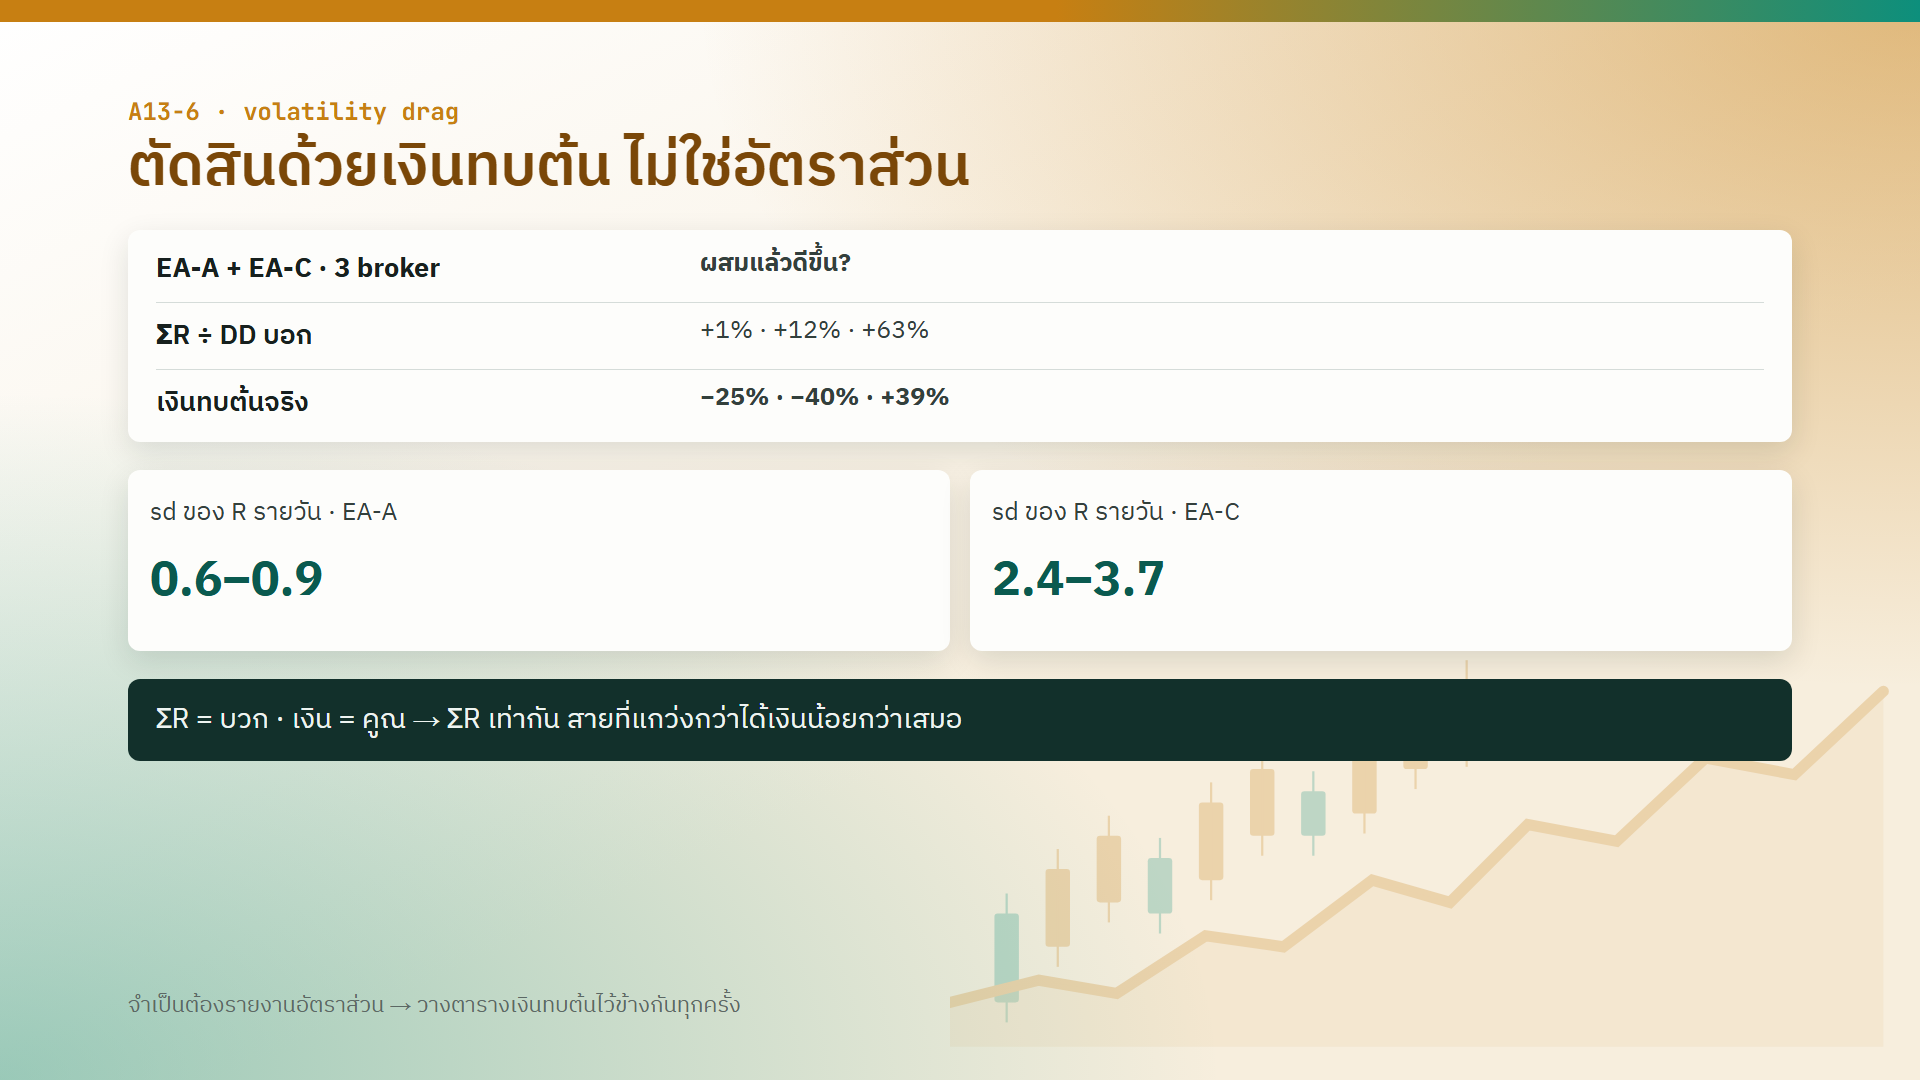
EA-A ผสม EA-C บนสาม broker:
| broker | ΣR ÷ DD (อัตราส่วน) | เงินทบต้น |
|---|---|---|
| 1 | +1% | −25% |
| 2 | +12% | −40% |
| 3 | +63% | +39% |
ผลรวม R เป็นการบวก แต่เงินคูณกัน · EA-C แกว่งรายวัน 2.4–3.7 R ส่วน EA-A แกว่ง 0.6–0.9 R · สองสายที่ ΣR เท่ากัน สายที่แกว่งกว่าได้เงินน้อยกว่าเสมอ — volatility drag · อัตราส่วนมองไม่เห็นมัน ถ้าต้องรายงานอัตราส่วน ให้วางตารางเงินทบต้นไว้ข้างกันทุกครั้ง
7 · น้ำหนักและการ rebalance
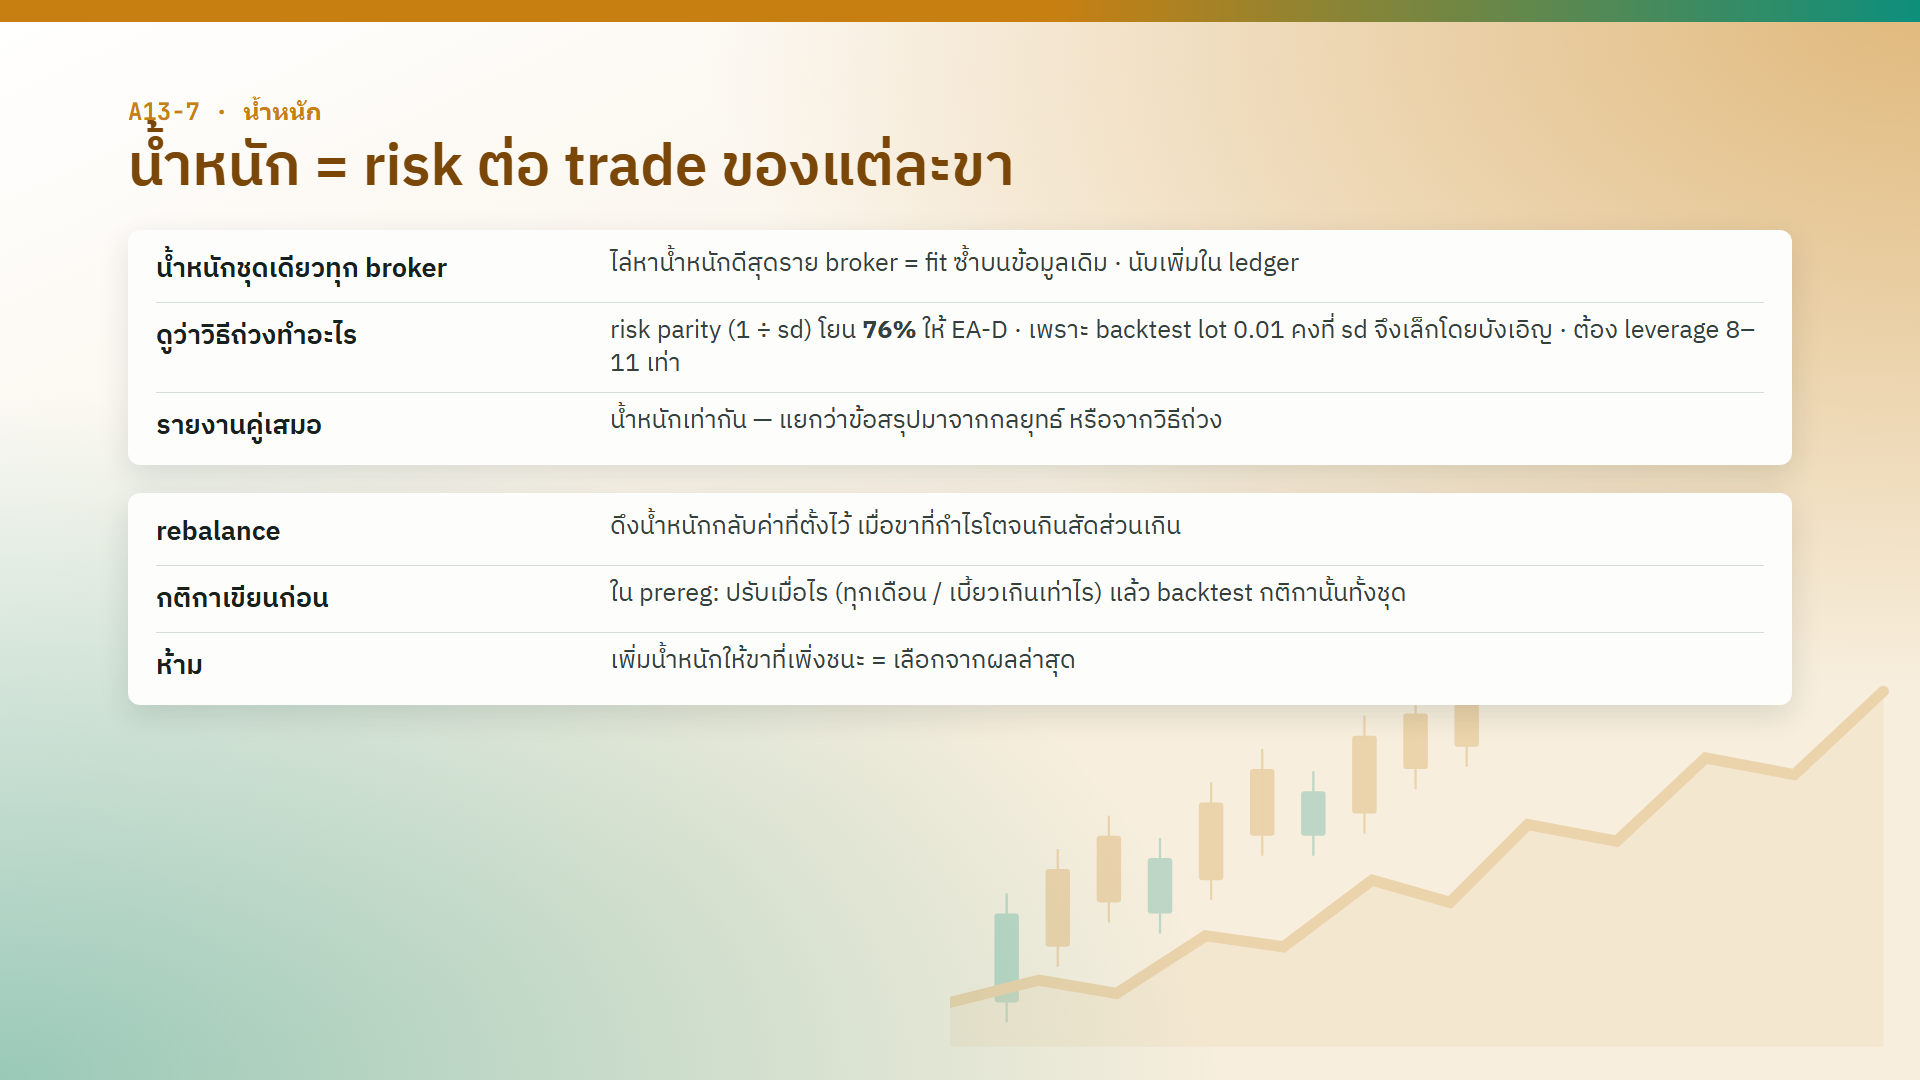
ในพอร์ต EA น้ำหนัก = risk ต่อ trade ของแต่ละขา (หรือทุนที่ให้แต่ละบัญชี)
- ใช้น้ำหนักชุดเดียวกับทุก broker — ไล่หาน้ำหนักที่ดีที่สุดราย broker คือการ fit ซ้ำบนข้อมูลชุดเดิม และต้องนับเป็นการทดสอบเพิ่มใน ledger
- ดูว่าวิธีถ่วงทำอะไรกับข้อมูล — risk parity (น้ำหนัก ∝ 1 ÷ ความแกว่ง) โยน 76% ให้ EA-D เพียงเพราะ backtest ของมันใช้ lot 0.01 คงที่บนทุน 10,000 ความแกว่งจึงเล็กโดยบังเอิญ และต้องใช้ leverage 8–11 เท่าถึงจะถึง drawdown เป้า → รายงานน้ำหนักเท่ากันคู่ไว้เสมอ
- rebalance = ดึงน้ำหนักกลับมาที่ค่าที่ตั้งไว้เมื่อพอร์ตไหล (ขาที่กำไรจะโตจนกินสัดส่วนเกิน)
- เขียนกติกาใน prereg ก่อน: ปรับเมื่อไร (ทุกเดือน หรือเมื่อสัดส่วนเบี้ยวเกินเท่าไร)
- backtest กติกานั้นทั้งชุด
- ห้ามเพิ่มน้ำหนักให้ขาที่เพิ่งชนะ — นั่นคือการเลือกจากผลล่าสุด สิ่งเดียวกับที่ prereg มีไว้กัน
8 · ต้นทุนการ run
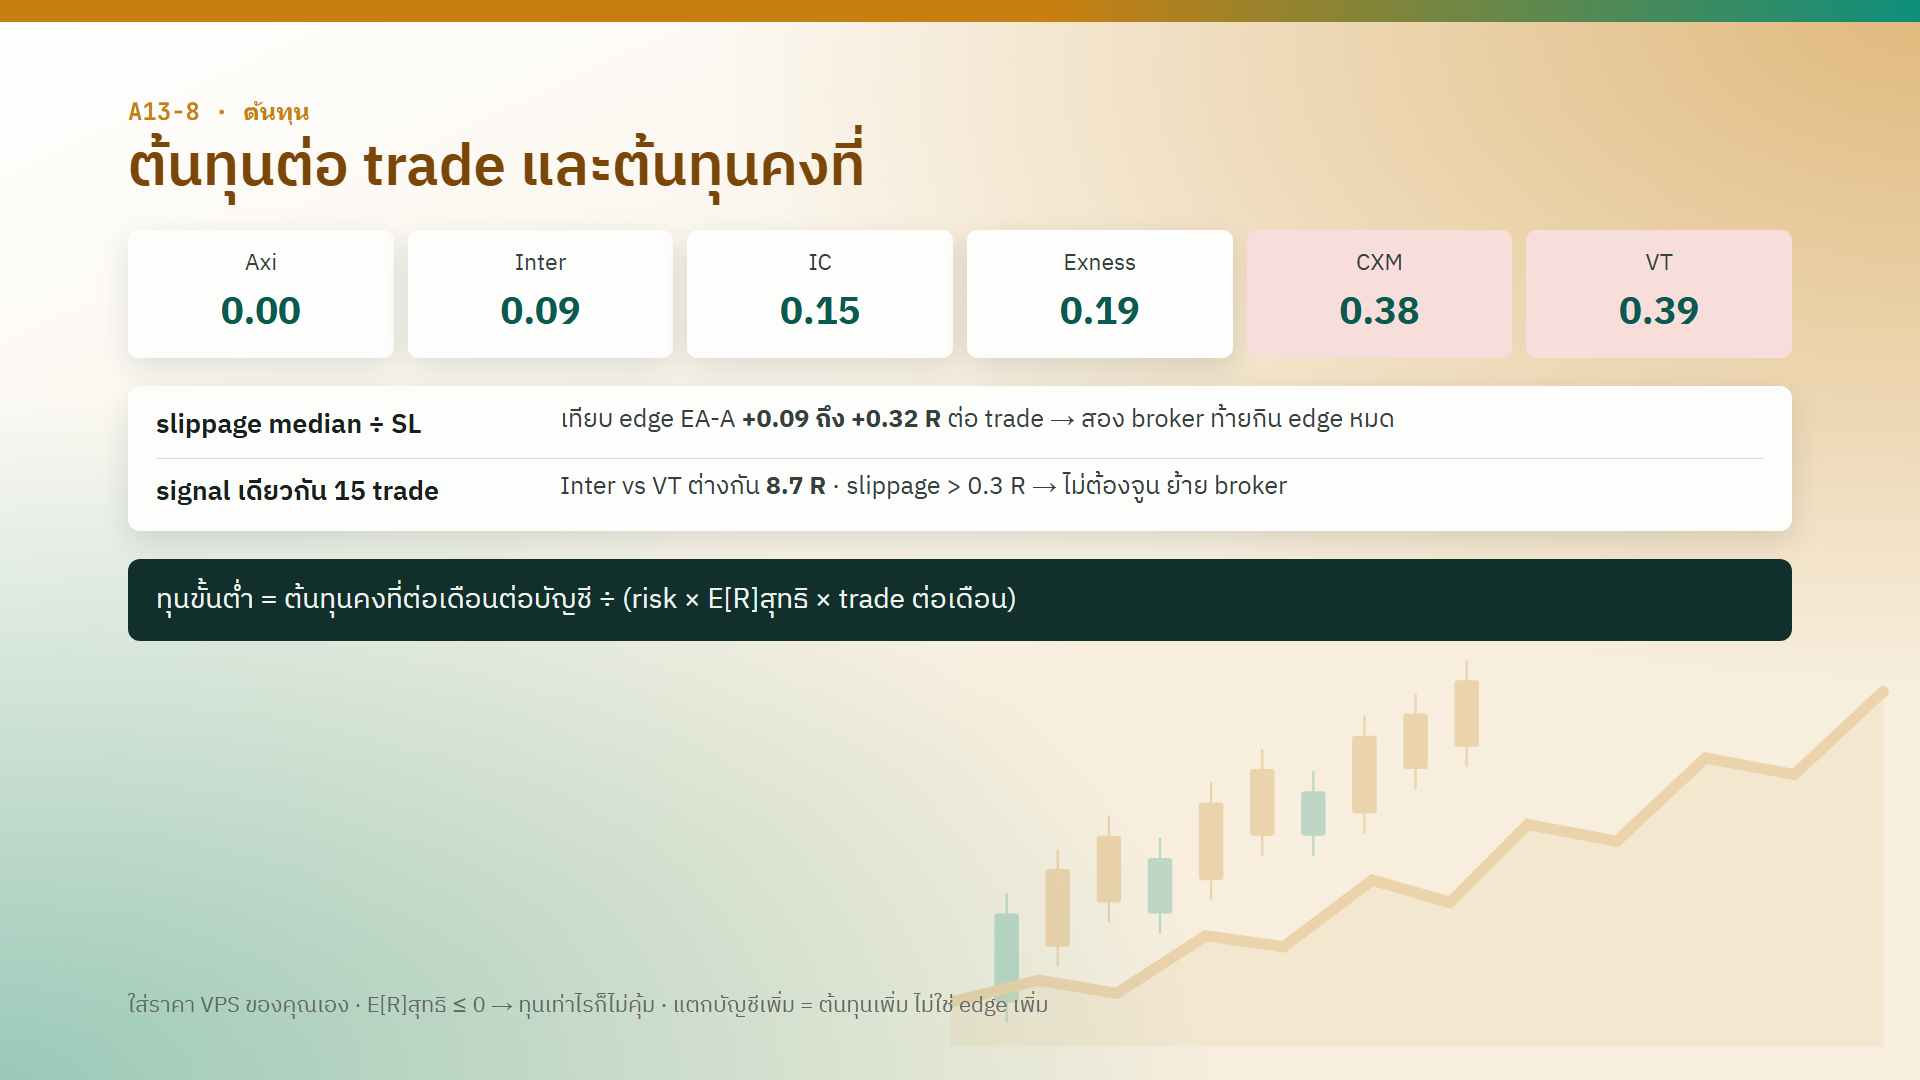
ต้นทุนต่อ trade (spread + slippage) กิน E[R] ตรง ๆ · EA-A มี edge ใน backtest +0.09 ถึง +0.32 R ต่อ trade
| broker | slippage median ÷ SL (บัญชีจริง) |
|---|---|
| Axi | 0.00 |
| Inter | 0.09 |
| IC | 0.15 |
| Exness | 0.19 |
| CXM | 0.38 |
| VT | 0.39 |
สอง broker ท้ายกิน edge หมด · Inter กับ VT run signal เดียวกัน 15 trade เท่ากัน ผลต่าง 8.7 R → เลือก broker สำคัญกว่าจูน parameter · slippage เกิน 0.3 R = ย้าย broker ไม่ต้องจูน
ต้นทุนคงที่ (เช่นค่า VPS) ไม่ขึ้นกับขนาดบัญชี:
ทุนขั้นต่ำ = ต้นทุนคงที่ต่อเดือนต่อบัญชี ÷ (risk ต่อ trade × E[R] สุทธิ × จำนวน trade ต่อเดือน)
ใส่ราคา VPS ของตัวเอง · E[R] สุทธิอยู่ในตัวหาร ถ้า slippage กินจนเหลือศูนย์ ทุนเท่าไรก็ไม่คุ้ม · แตกบัญชีเพิ่มใน farm = เพิ่มต้นทุนคงที่ โดยไม่เพิ่ม edge
9 · ผลตอบแทนที่คาดว่าจะได้
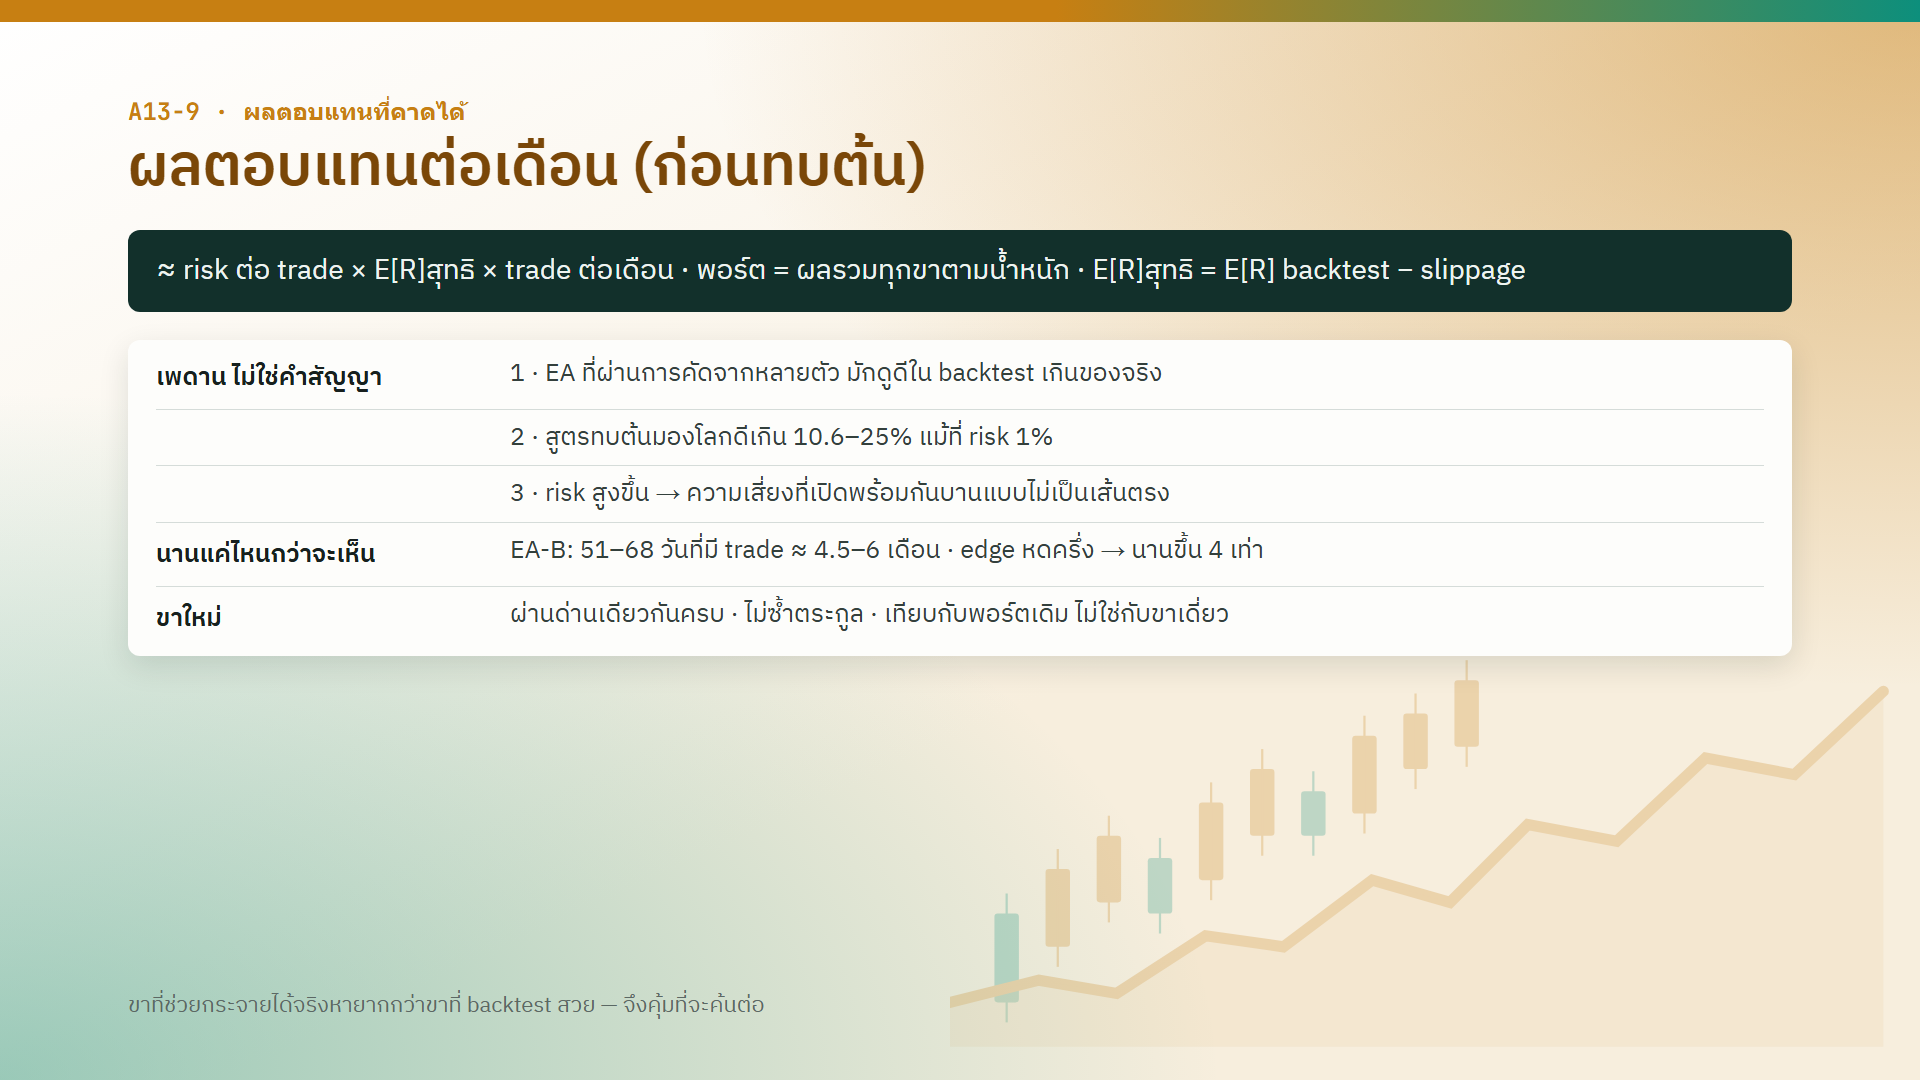
ผลตอบแทนต่อเดือน (ก่อนทบต้น) ≈ risk ต่อ trade × E[R] สุทธิ × จำนวน trade ต่อเดือน
E[R] สุทธิ = E[R] จาก backtest − slippage ของ broker ที่จะใช้จริง
ของพอร์ตคือผลรวมทุกขาตามน้ำหนัก · ตัวเลขนี้คือเพดาน ไม่ใช่คำสัญญา ของจริงมักต่ำกว่าด้วยสามเหตุ:
- EA ที่ชนะการคัดจากหลายตัว มักดูดีใน backtest เกินของจริง
- สูตรทบต้นมองโลกดีเกิน 10.6–25% แม้ที่ risk 1%
- risk ยิ่งสูง order ที่เปิดค้างพร้อมกันยิ่งบาน แบบไม่เป็นเส้นตรง
ต้องรอนานแค่ไหน: ถ้า edge จริงเท่า backtest EA-B ต้องมี 51–68 วันที่มี trade (ราว 4.5–6 เดือน) · edge หดเหลือครึ่ง = นานขึ้น 4 เท่า
ขาใหม่ที่จะเข้าพอร์ต ต้องผ่านด่านเดียวกับขาเดิมครบ · ไม่ซ้ำตระกูลกับขาที่มีอยู่ · เทียบกับพอร์ตเดิม ไม่ใช่กับขาเดี่ยว
ทวนท้ายบท
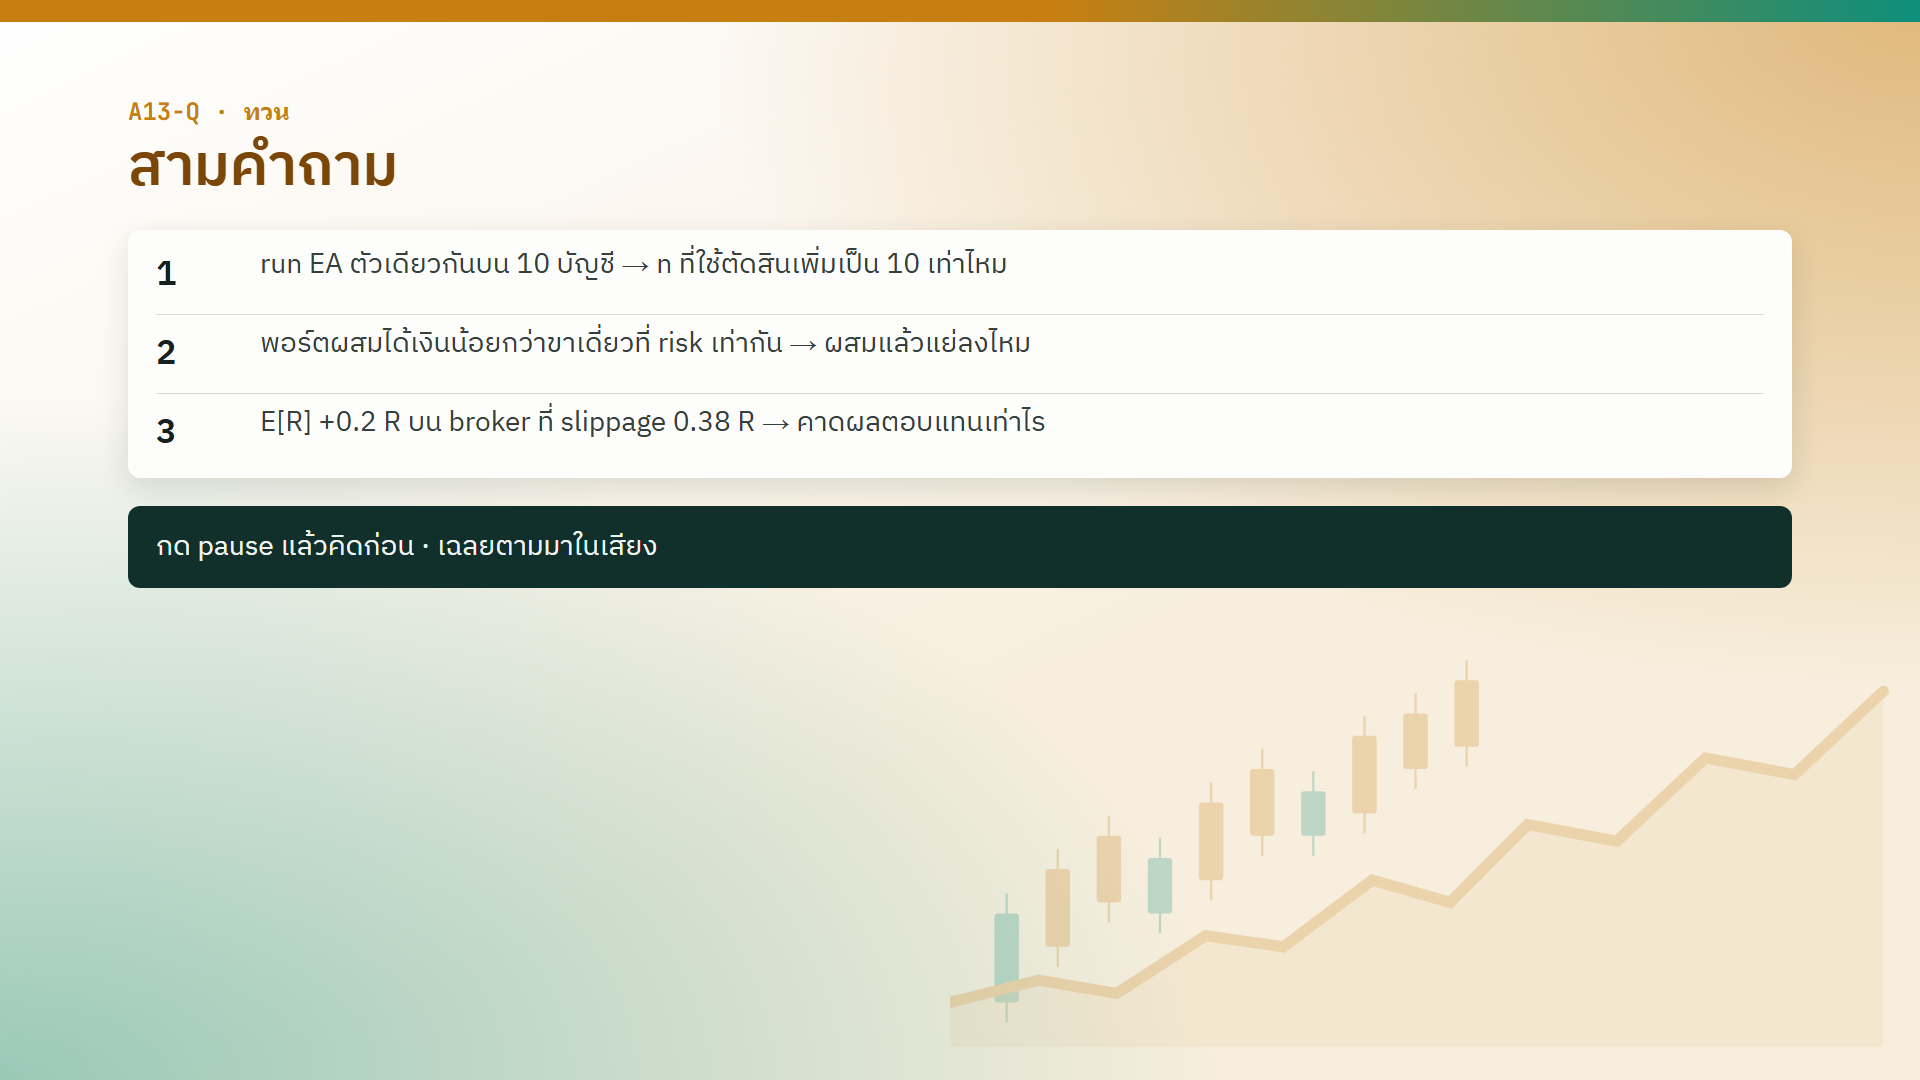
- run EA ตัวเดียวกันบน 10 บัญชี n ที่ใช้ตัดสินเพิ่มเป็น 10 เท่าไหม
- พอร์ตผสมได้เงินน้อยกว่าขาเดี่ยวที่ risk เท่ากัน แปลว่าผสมแล้วแย่ลงไหม
- E[R] +0.2 R บน broker ที่ slippage 0.38 R คาดผลตอบแทนเท่าไร
เฉลย
- ไม่ n เท่ากับจำนวนชุด signal เหมือน run บัญชีเดียว สิ่งที่เพิ่มคือความต่างของต้นทุนราย broker
- ยังบอกไม่ได้ ต้องเทียบที่ drawdown เท่ากัน และขนาดที่เพิ่มต้อง run จริงก่อนใช้
- E[R] สุทธิติดลบ ไม่ว่าทุนเท่าไรหรือกี่บัญชี