C0 · แนะนำคอร์ส
▶ clip: https://youtu.be/sZN79vZRYqE
จบบทนี้แล้วทำได้:
- บอกได้ว่าคอร์สนี้สอนอะไร และไม่สอนอะไร
- ยกตัวอย่างได้ว่า backtest หลอกเราได้ยังไง และเราหลอกตัวเองได้ยังไง อย่างละอย่างน้อยหนึ่ง case
- เลือกได้ว่าจะเริ่มที่ Standard หรือ Advanced และรู้ลำดับ clip ที่ต้องเรียน
- รู้กติกาการเรียนห้าข้อ โดยเฉพาะข้อ "เขียนเกณฑ์ก่อน run"
ต้องมีก่อน: ไม่มี — บทนี้คือบทแรก
1 · ไม้ที่น่ากลัวที่สุด
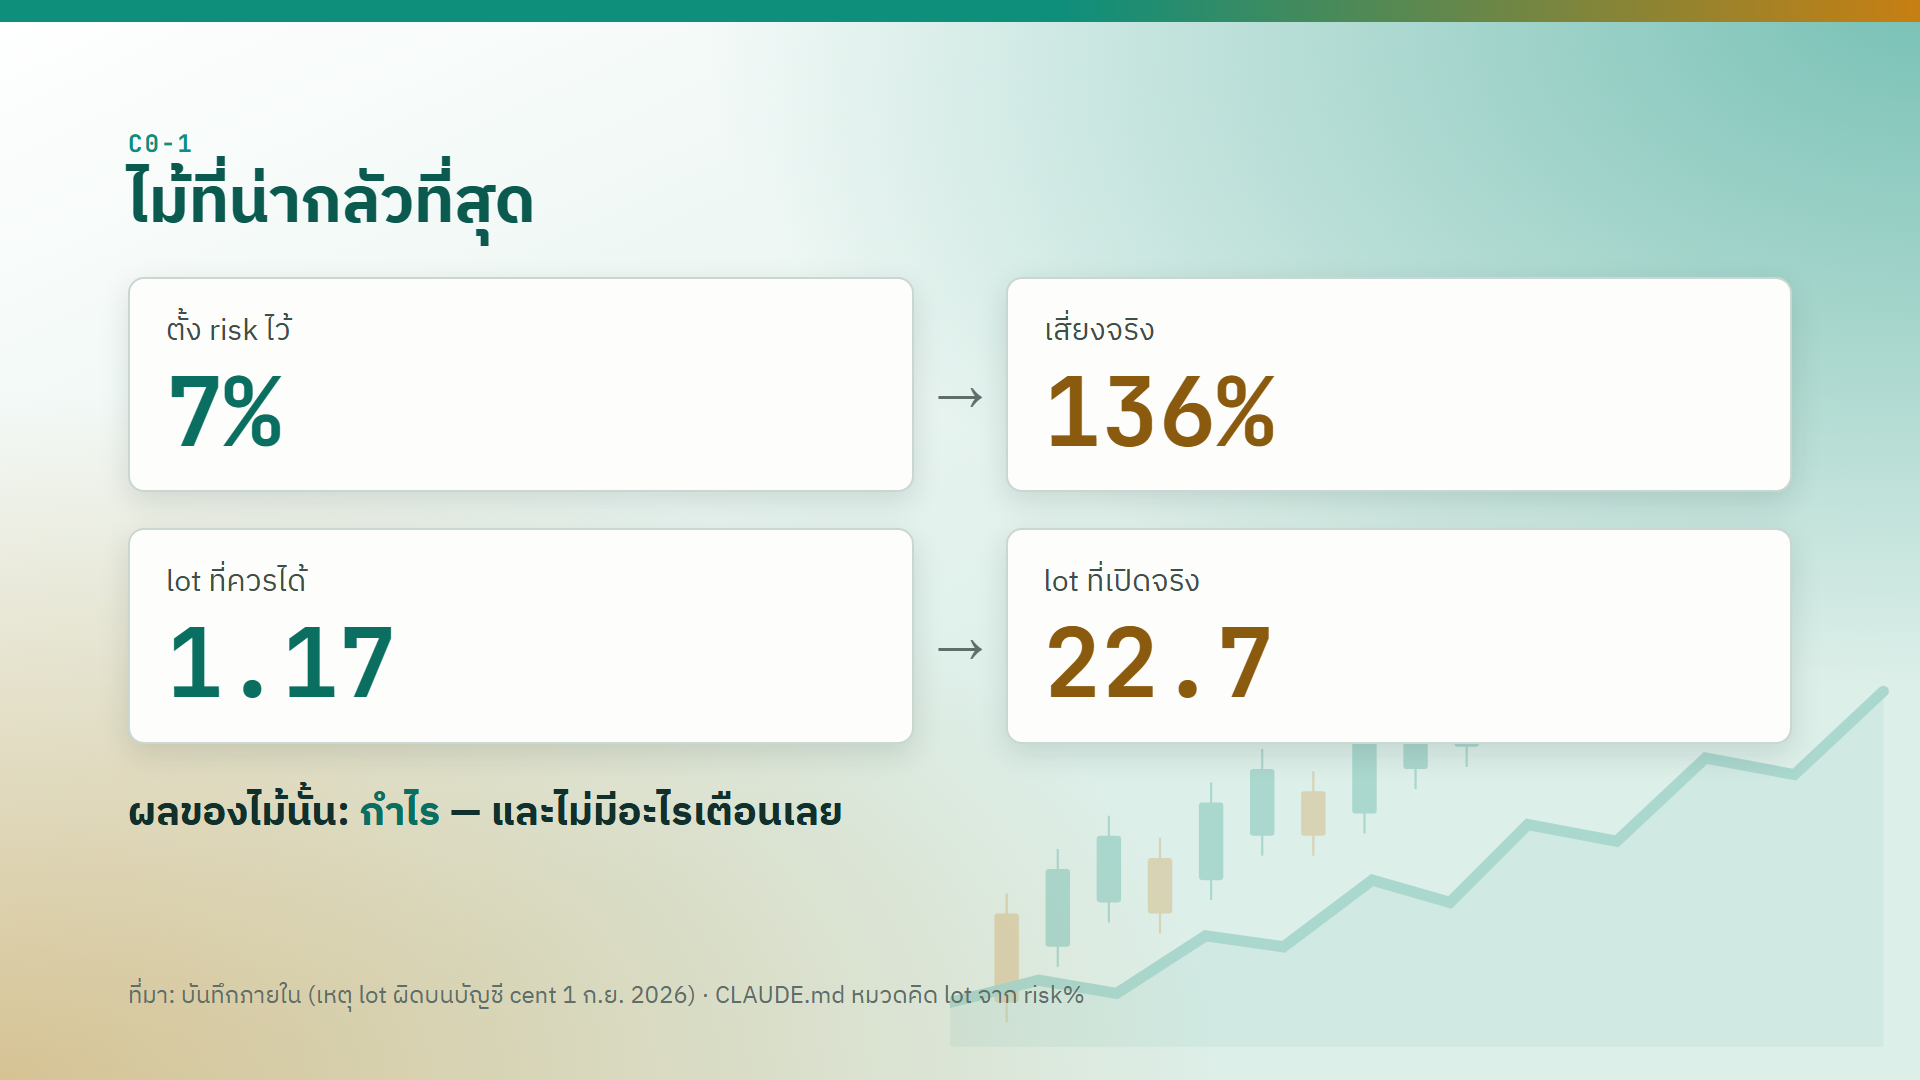
case จริงวันที่ 1 กันยายน 2026 บนบัญชีจริง (บัญชี cent):
| ตั้งไว้ / ควรได้ | เกิดจริง | |
|---|---|---|
| risk ต่อ trade | 7% | 136% ของทุน |
| lot | 1.17 | 22.7 |
| ผลของ trade นั้น | — | กำไร |
trade นั้นกำไรเพราะราคาวิ่งถูกทางพอดี ไม่มีอะไรเตือนเลยว่าขนาด lot ผิด ถ้าไม่มีใครเปิดดูขนาด lot เอง bug ตัวนี้จะอยู่ต่อไปจนถึงวันที่ราคาวิ่งผิดทาง และวันนั้นบัญชีจะไม่ได้แค่หมด แต่ติดลบ
บทเรียนแรกของคอร์ส: trade ที่น่ากลัวที่สุดไม่ใช่ trade ที่ขาดทุนหนัก แต่เป็น trade ที่กำไรด้วยเหตุผลผิด ๆ เพราะผลที่เป็นกำไรไม่ทำให้ใครกลับไปตรวจ ตัวเลขผิดจึงผ่านไปได้โดยไม่มีใครเห็น สาเหตุของ case นี้ (contract size และตัวคูณบัญชี cent) อธิบายใน P0 หัวข้อ 4
2 · ระบบนี้มาจากไหน
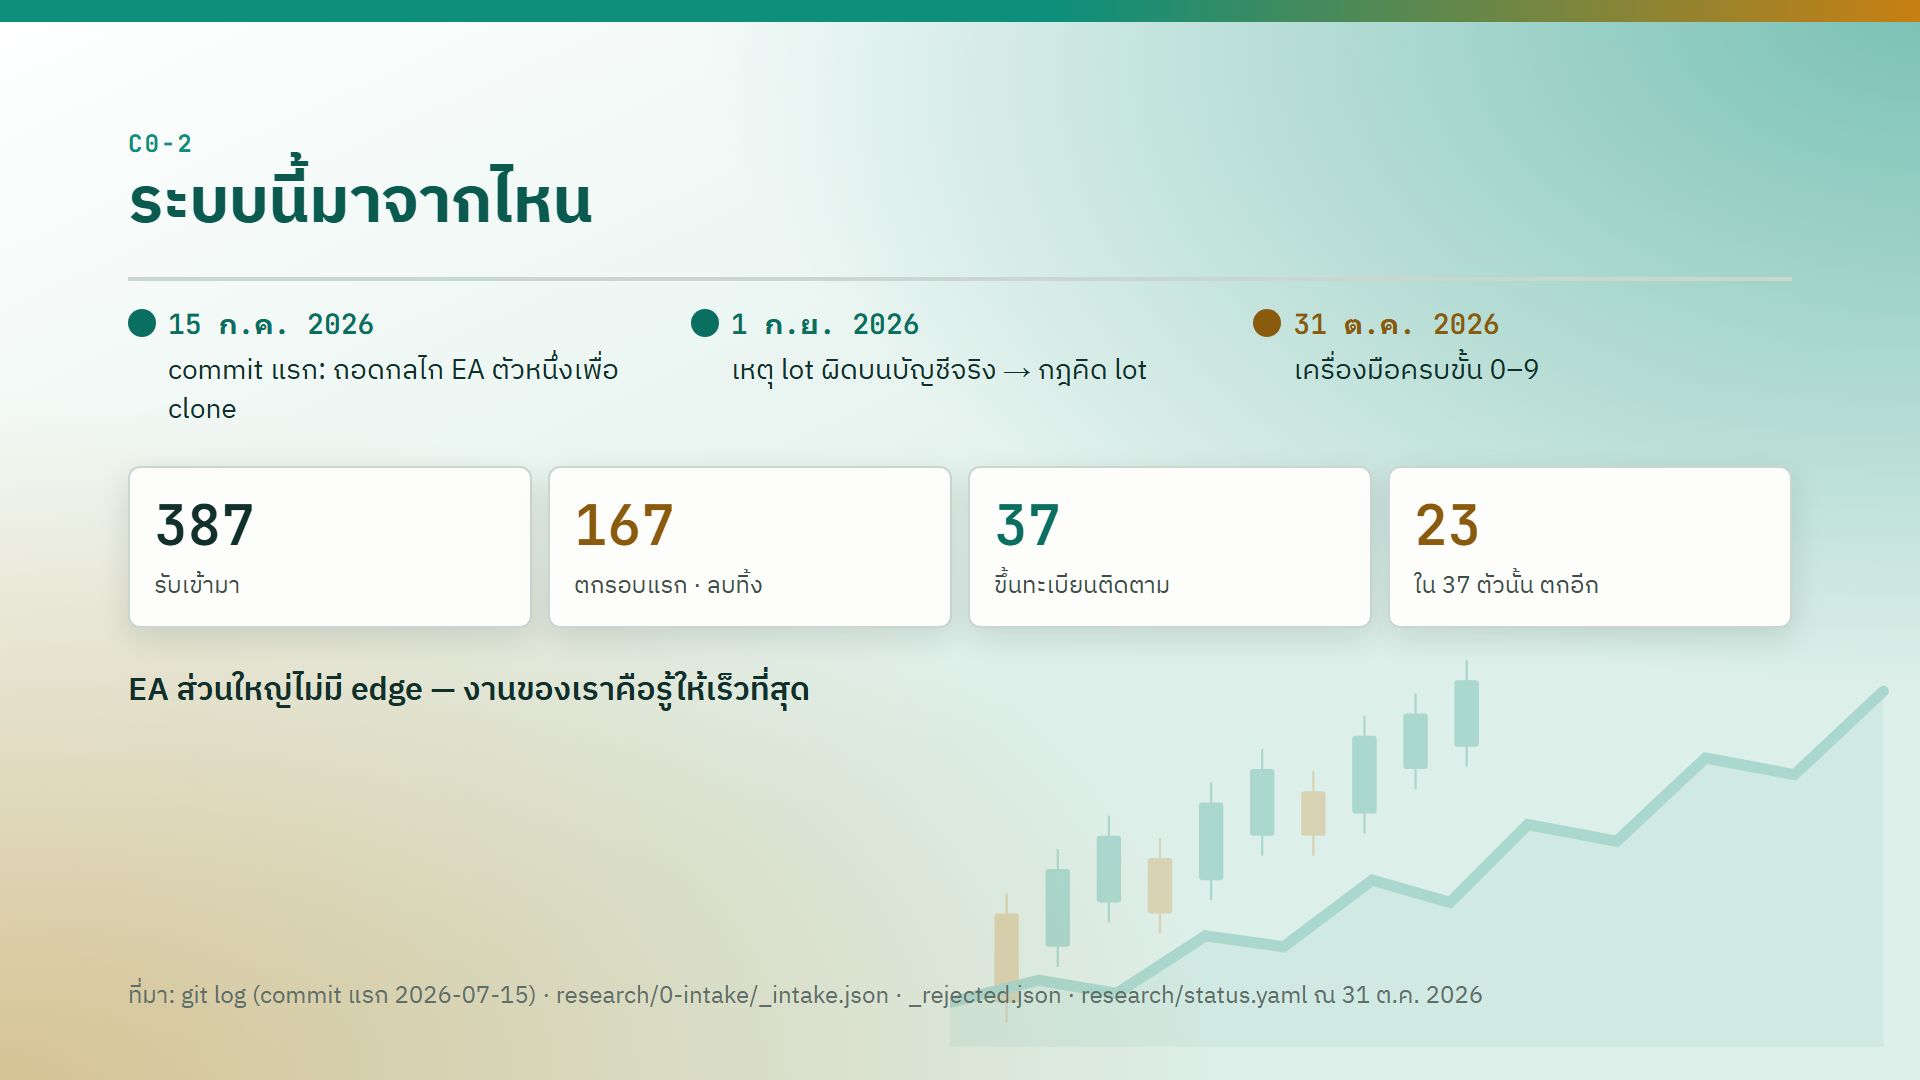
| วันที่ | เกิดอะไร |
|---|---|
| 15 ก.ค. 2026 | commit แรก — ถอดกลไก EA ตัวหนึ่งเพื่อทำ clone |
| 1 ก.ย. 2026 | เหตุ lot ผิดบนบัญชีจริง → เกิดกฎคิด lot |
| 31 ต.ค. 2026 | เครื่องมือครบขั้น 0–9 |
ระบบไม่ได้ออกแบบมาครบตั้งแต่แรก ทุกคำถามที่งอกขึ้นระหว่างทาง เช่น "ข้อมูลที่ใช้ test เชื่อได้ไหม" "ผลดีมาจากฝีมือหรือดวง" "ทำไมบัญชีจริงไม่เหมือน backtest" กลายเป็นเครื่องมือหนึ่งชิ้น
ตัวเลข ณ 31 ต.ค. 2026:
| ขั้น | จำนวน |
|---|---|
| EA ที่รับเข้ามา | 387 |
| ตกรอบแรก ถูกลบทิ้ง | 167 |
| ขึ้นทะเบียนติดตาม | 37 |
| ใน 37 ตัวนั้น ตกอีก | 23 |
ตัวเลขชุดนี้บอกว่า EA ส่วนใหญ่ไม่มี edge งานของระบบคือรู้ให้เร็วที่สุดว่าตัวไหนไม่มี ก่อนที่บัญชีเงินจริงจะเป็นตัวบอก
3 · ห้องที่ 1: backtest หลอกเราได้ยังไง
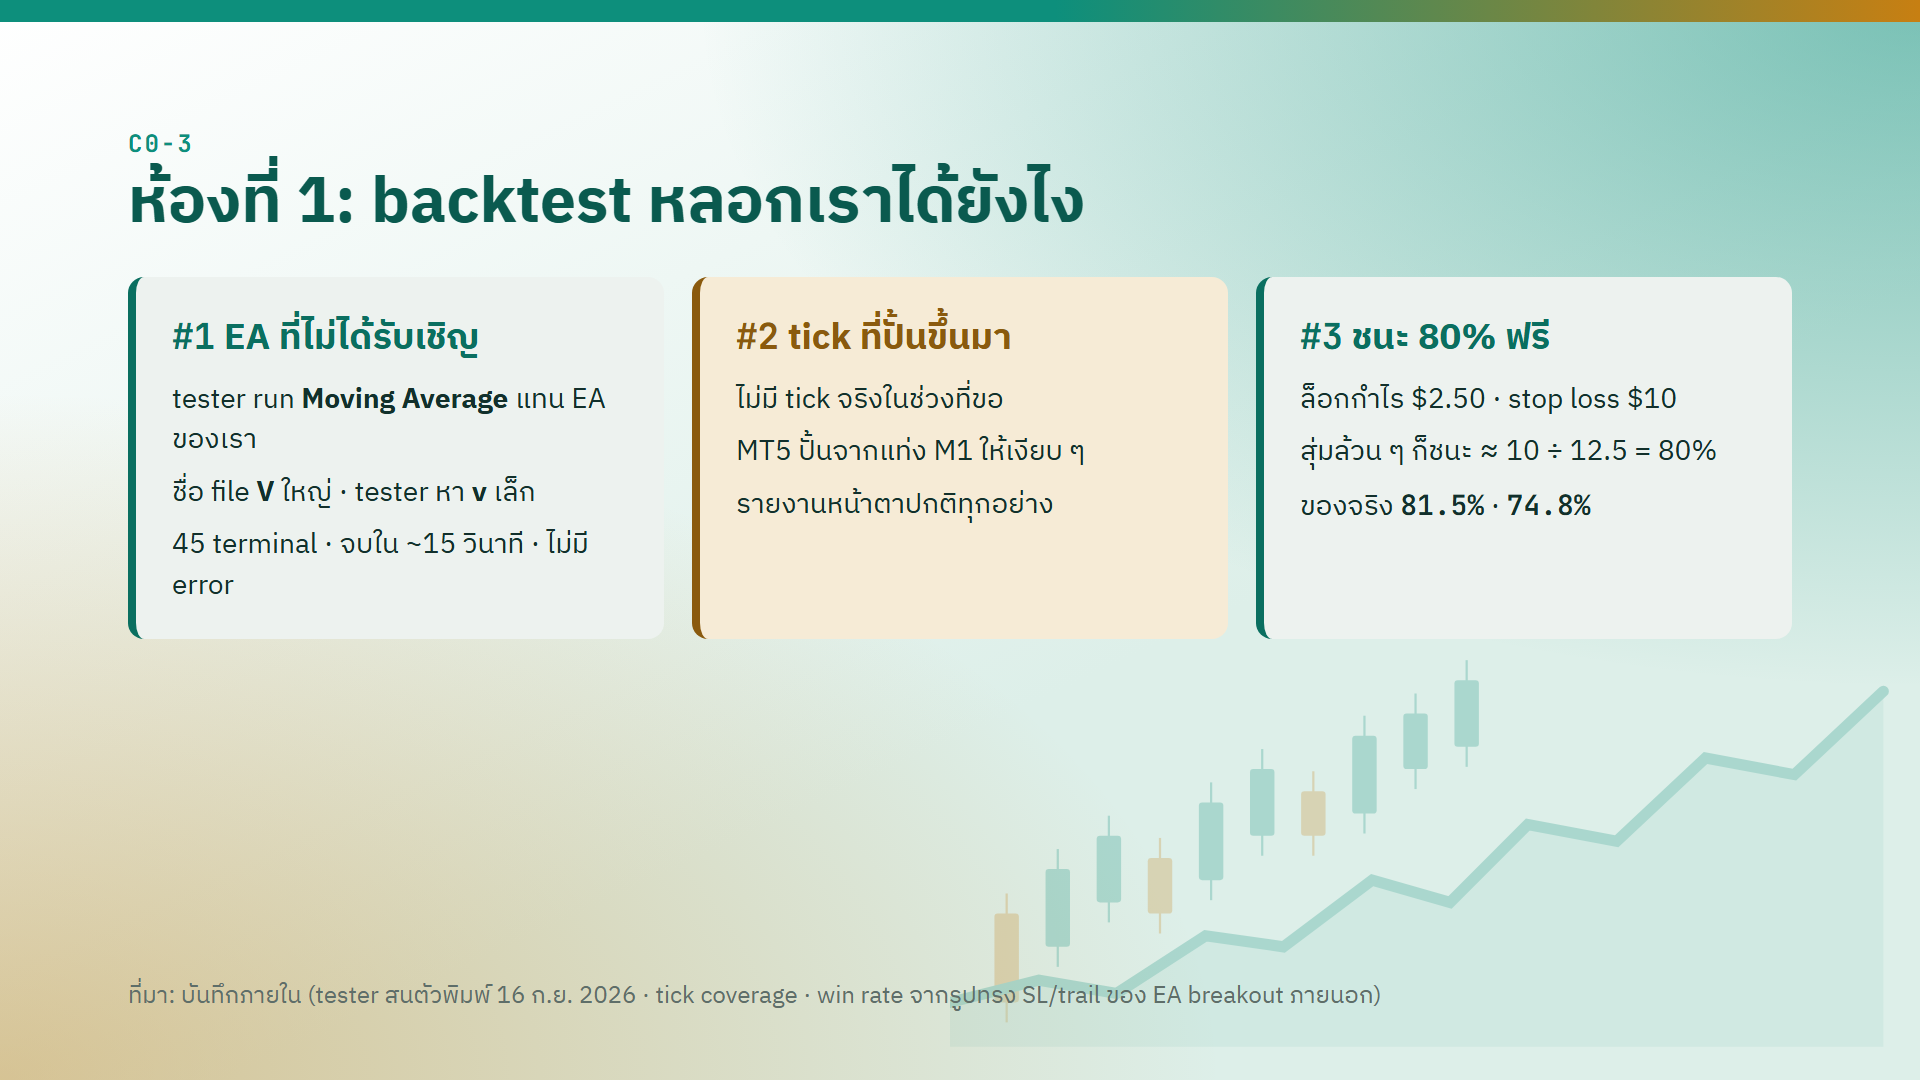
สาม case ที่ตัวเครื่องมือให้ผลผิดโดยไม่แจ้งอะไรเลย
#1 tester run EA ผิดตัว — สั่ง backtest ไป 45 terminal ทุกงานจบใน ~15 วินาที ไม่มี error พอเปิด log ถึงรู้ว่า tester run EA ตัวอย่างชื่อ Moving Average แทน EA ของเรา สาเหตุคือชื่อ file มี V ตัวใหญ่ แต่ tester หา v ตัวเล็ก หาไม่เจอแล้วไม่บอก ใน P0 lab คุณจะได้ run Moving Average เองหนึ่งครั้ง เพื่อให้จำหน้าตารายงานของมันได้
#2 tick ที่ MT5 สร้างขึ้นเอง — ถ้าช่วงเวลาที่ขอไม่มี tick จริง MT5 สร้าง tick จากแท่ง M1 ให้ ไม่มีกล่องเตือน รายงานหน้าตาปกติทุกอย่าง ทางเดียวที่จะรู้คือบรรทัด History Quality ในรายงาน (สอนใน S2 และ S5)
#3 win rate 80% ที่ได้มาฟรี — EA ตัวหนึ่งล็อกกำไรที่ $2.50 แต่วาง stop loss ไกล $10 ด้วยรูปทรงนี้ ต่อให้ราคาเดินแบบสุ่มล้วน ๆ ก็ชนะประมาณ 10 ÷ 12.5 = 80% อยู่แล้ว
| win rate | |
|---|---|
| ฐานจากการสุ่ม | ≈ 80% |
| ของจริง | 81.5% · 74.8% |
win rate สูงในกรณีนี้มาจากระยะ SL กับจุดล็อกกำไร ไม่ได้มาจาก edge และของจริงบน broker หนึ่งต่ำกว่าฐานของการสุ่มด้วยซ้ำ ข้อสรุปที่ใช้ทั้งคอร์ส: ก่อนเชื่อ win rate ให้คำนวณก่อนว่ารูปทรงของ SL/TP ให้ win rate เท่าไรเมื่อไม่มี edge เลย
4 · ห้องที่ 2: เราหลอกตัวเองได้ยังไง
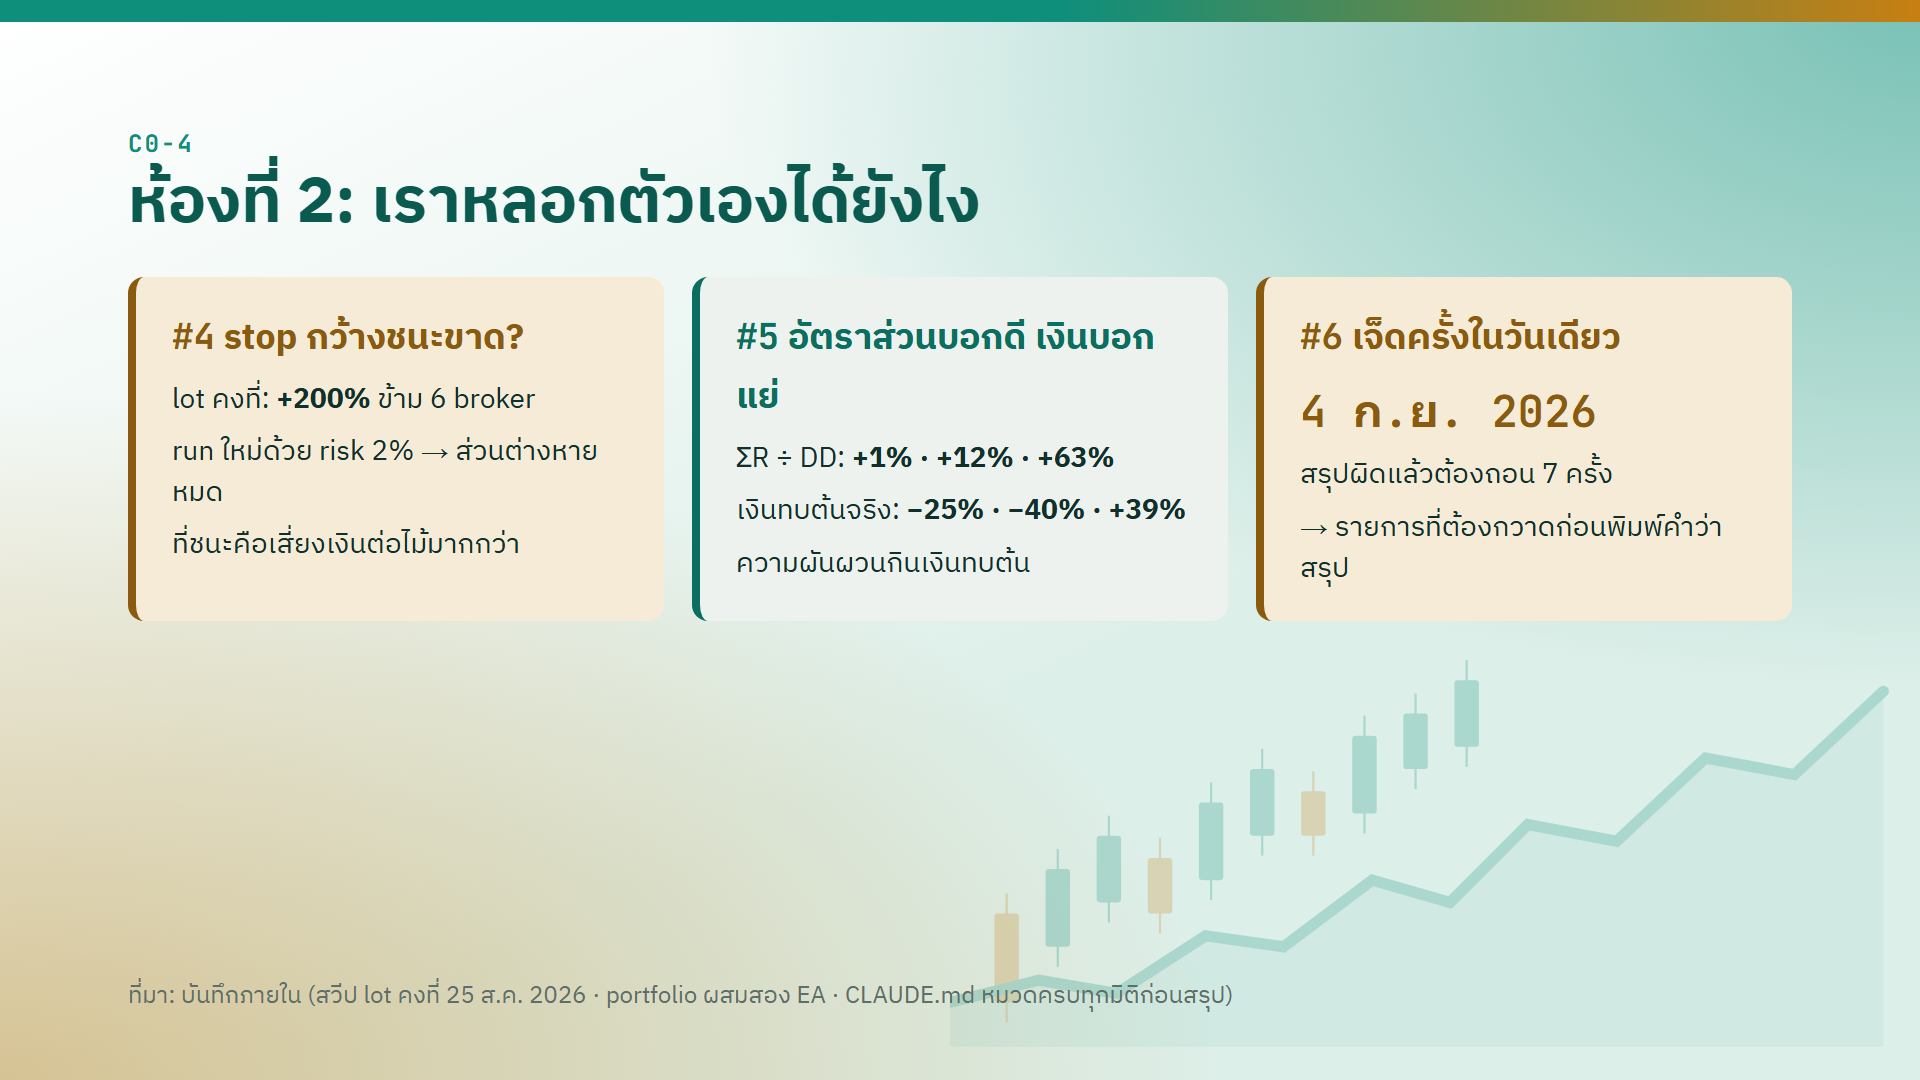
ห้องนี้เครื่องมือทำงานถูก แต่คนอ่านตัวเลขผิด
#4 stop กว้างชนะขาด? — เทียบการตั้ง stop loss หลายแบบด้วย lot คงที่ ได้ผลว่า stop กว้างกำไรมากกว่า +200% ยืนยันได้ข้าม 6 broker พอ run ใหม่ด้วย risk 2% ต่อ trade ส่วนต่างหายหมด เหตุผล: ที่ lot คงที่ stop ที่กว้างกว่าหมายถึงเสี่ยงเงินต่อ trade มากกว่า กำไรที่มากขึ้นจึงมาจากการเสี่ยงมากขึ้น ไม่ได้มาจาก edge
#5 อัตราส่วนบอกดี เงินบอกแย่ — วัด portfolio ที่ผสมสอง EA ด้วยอัตราส่วนผลรวม R ÷ drawdown
| วัดด้วย | broker 1 | broker 2 | broker 3 |
|---|---|---|---|
| ΣR ÷ DD | +1% | +12% | +63% |
| เงิน compounding จริง | −25% | −40% | +39% |
อัตราส่วนบอกว่าผสมแล้วดีขึ้นทั้งสาม broker แต่เงินจริงแย่ลงสอง broker อัตราส่วนมองไม่เห็นความผันผวนที่กินเงิน compounding (อธิบายกลไกใน P0 หัวข้อ 7)
#6 เจ็ดครั้งในวันเดียว — วันที่ 4 ก.ย. 2026 ผู้สอนกับผู้ช่วย AI สรุปผลผิดแล้วต้องถอนเจ็ดครั้งในวันเดียว ส่วนใหญ่มาจากการอ่านตัวเลขที่ใช้แทนกัน (proxy) แทนตัวที่ชี้ขาดจริง จากวันนั้นจึงมีรายการที่ต้องกวาดให้ครบก่อนพิมพ์คำว่า "สรุป" ซึ่งคุณจะได้ใช้ในคอร์สนี้
5 · ระบบทำอะไร และไม่ทำอะไร
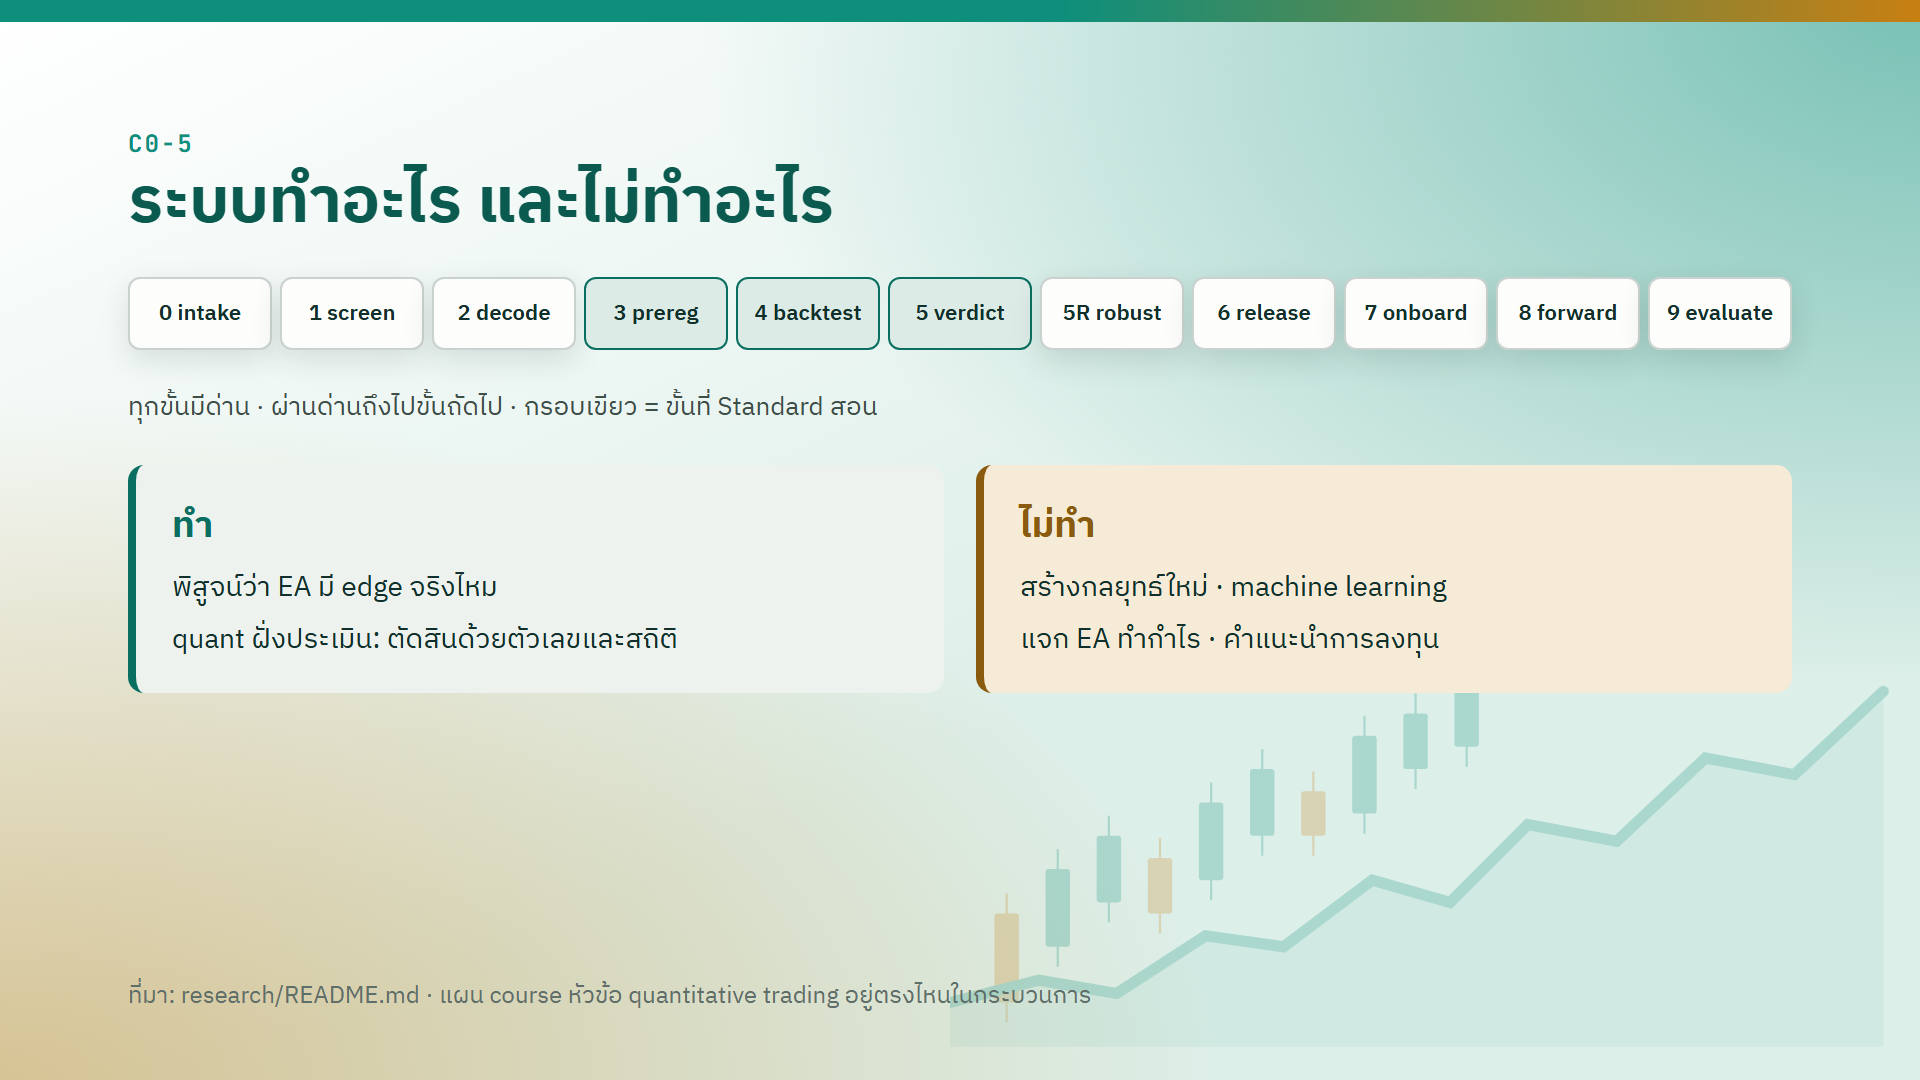
ทุกความผิดพลาดในสองหัวข้อก่อนกลายเป็นด่านหนึ่งด่าน EA ทุกตัวเดินเส้นทางเดียวกัน ผ่านด่านไหนถึงไปขั้นถัดไปได้
| ขั้น | ชื่อ | ทำอะไร |
|---|---|---|
| 0 | intake | รับ EA เข้ามา |
| 1 | screen | คัดกรอง |
| 2 | decode | ถอดกลไก |
| 3 | prereg | เขียนเกณฑ์ไว้ก่อน run |
| 4 | backtest | run backtest |
| 5 | verdict | ตัดสินผล |
| 5R | robust | ทดสอบความทนทาน |
| 6 | release | ปล่อย binary |
| 7 | onboard | ขึ้นบัญชี |
| 8 | forward | forward test |
| 9 | evaluate | ประเมินผล forward |
ขั้นที่ตัวหนา (3–5) คือขั้นที่ Standard สอน
| ทำ | ไม่ทำ |
|---|---|
| พิสูจน์ว่า EA มี edge จริงไหม | สร้างกลยุทธ์ใหม่ |
| ตัดสินด้วยตัวเลขและสถิติ ไม่ใช่ความรู้สึก | machine learning |
| แจก EA ทำกำไร | |
| คำแนะนำการลงทุน |
6 · เรียนจบแล้วได้อะไร
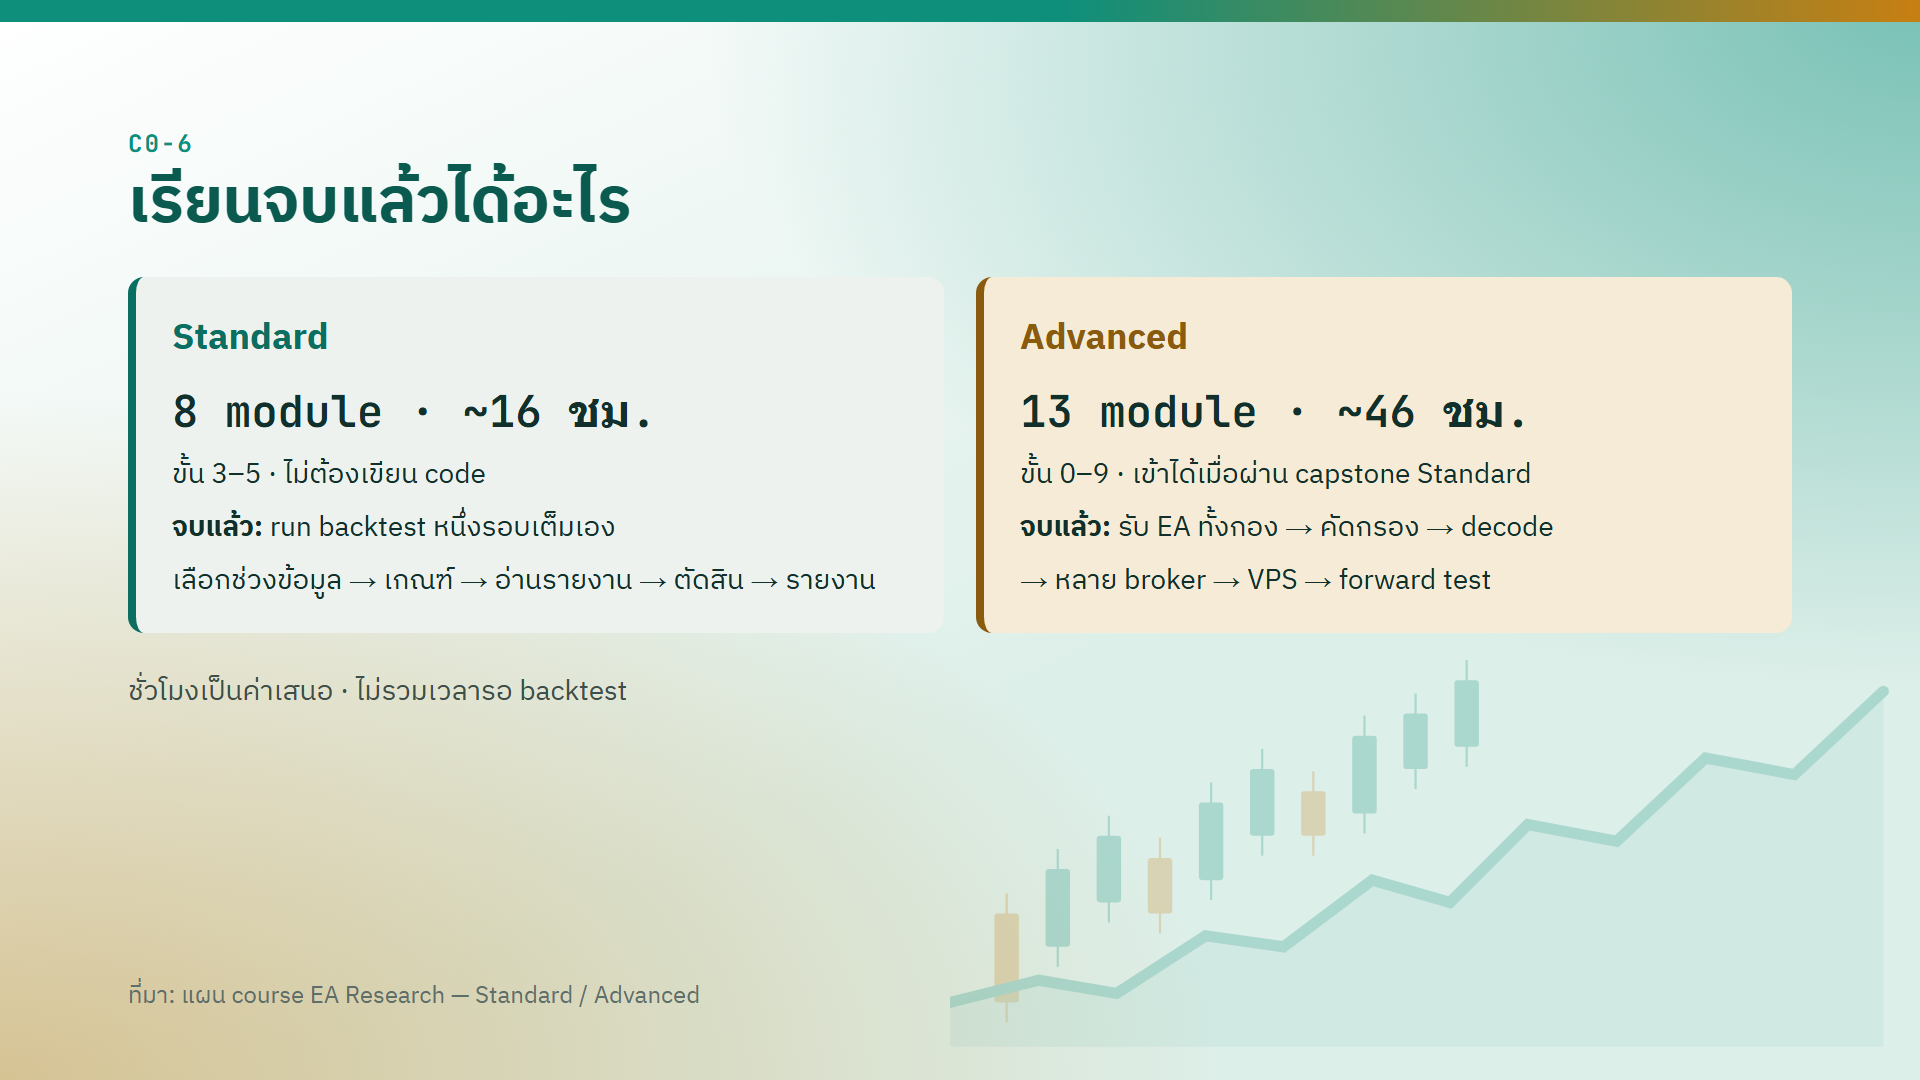
| Standard | Advanced | |
|---|---|---|
| ขนาด | 8 module · ~16 ชม. | 12 module · ~46 ชม. |
| ขั้นที่สอน | 3–5 | 0–9 |
| เงื่อนไขเข้า | — | ผ่าน capstone ของ Standard |
| เขียน code | ไม่ต้อง | — |
| จบแล้วทำได้ | run backtest หนึ่งรอบเต็มเอง: เลือกช่วงข้อมูลที่มี tick จริง → เขียนเกณฑ์ก่อน run → อ่านรายงานให้ถูก → ตัดสินผล → เขียนรายงานพร้อมข้อจำกัด | รับ EA ทั้งกอง → คัดกรอง → decode → ทดสอบหลาย broker → ขึ้น VPS → forward test |
ชั่วโมงเป็นค่าเสนอ และไม่รวมเวลารอ backtest
พูดอีกแบบ: Standard สอนให้ไม่โดน case ในห้องที่ 1 หลอก ส่วน case ในห้องที่ 2 จะเจอเต็ม ๆ ใน Advanced
7 · ข้อดี ข้อเสีย พูดกันตรง ๆ
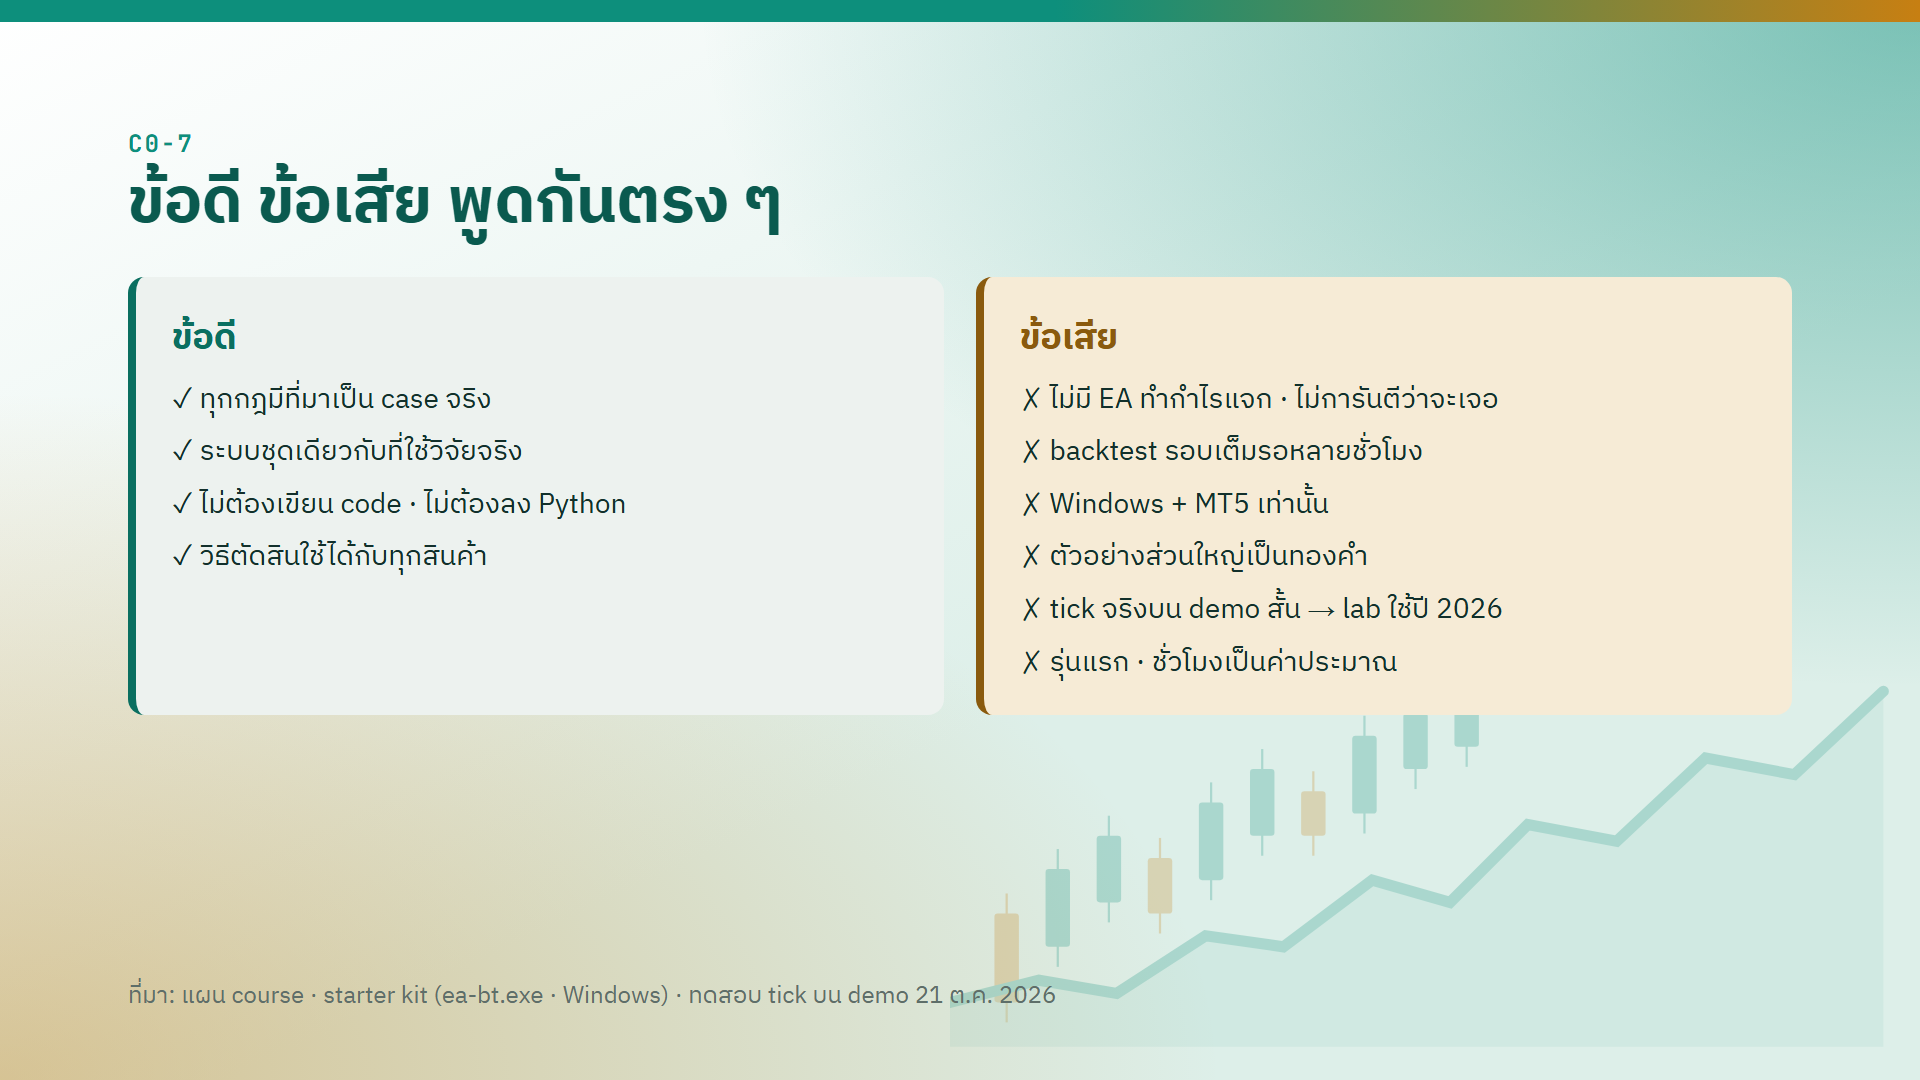
| ข้อดี | ข้อเสีย |
|---|---|
| ทุกกฎมีที่มาเป็น case จริง | ไม่มี EA ทำกำไรแจก และไม่การันตีว่าเรียนจบแล้วจะเจอ EA ที่ผ่าน เพราะส่วนใหญ่ตก |
| เครื่องมือชุดเดียวกับที่ผู้สอนใช้วิจัยจริง | backtest รอบเต็มรอหลายชั่วโมง |
| ไม่ต้องเขียน code ไม่ต้องลง Python | ใช้ได้เฉพาะ Windows + MT5 |
| วิธีตัดสินใช้ได้กับทุกสินค้า ไม่ผูกกับทอง | ตัวอย่างส่วนใหญ่เป็นทองคำ |
| tick จริงบนบัญชี demo ย้อนหลังได้สั้น lab จึงใช้ข้อมูลปี 2026 | |
| รุ่นแรก ชั่วโมงเรียนเป็นค่าประมาณ ยังไม่เคยมีใครเรียนจริงจนจบ |
ข้อเสียข้อแรกสำคัญที่สุด ถ้าเป้าหมายของคุณคือได้ EA ทำกำไรเมื่อเรียนจบ คอร์สนี้ตอบเป้านั้นไม่ได้
8 · ลำดับ clip
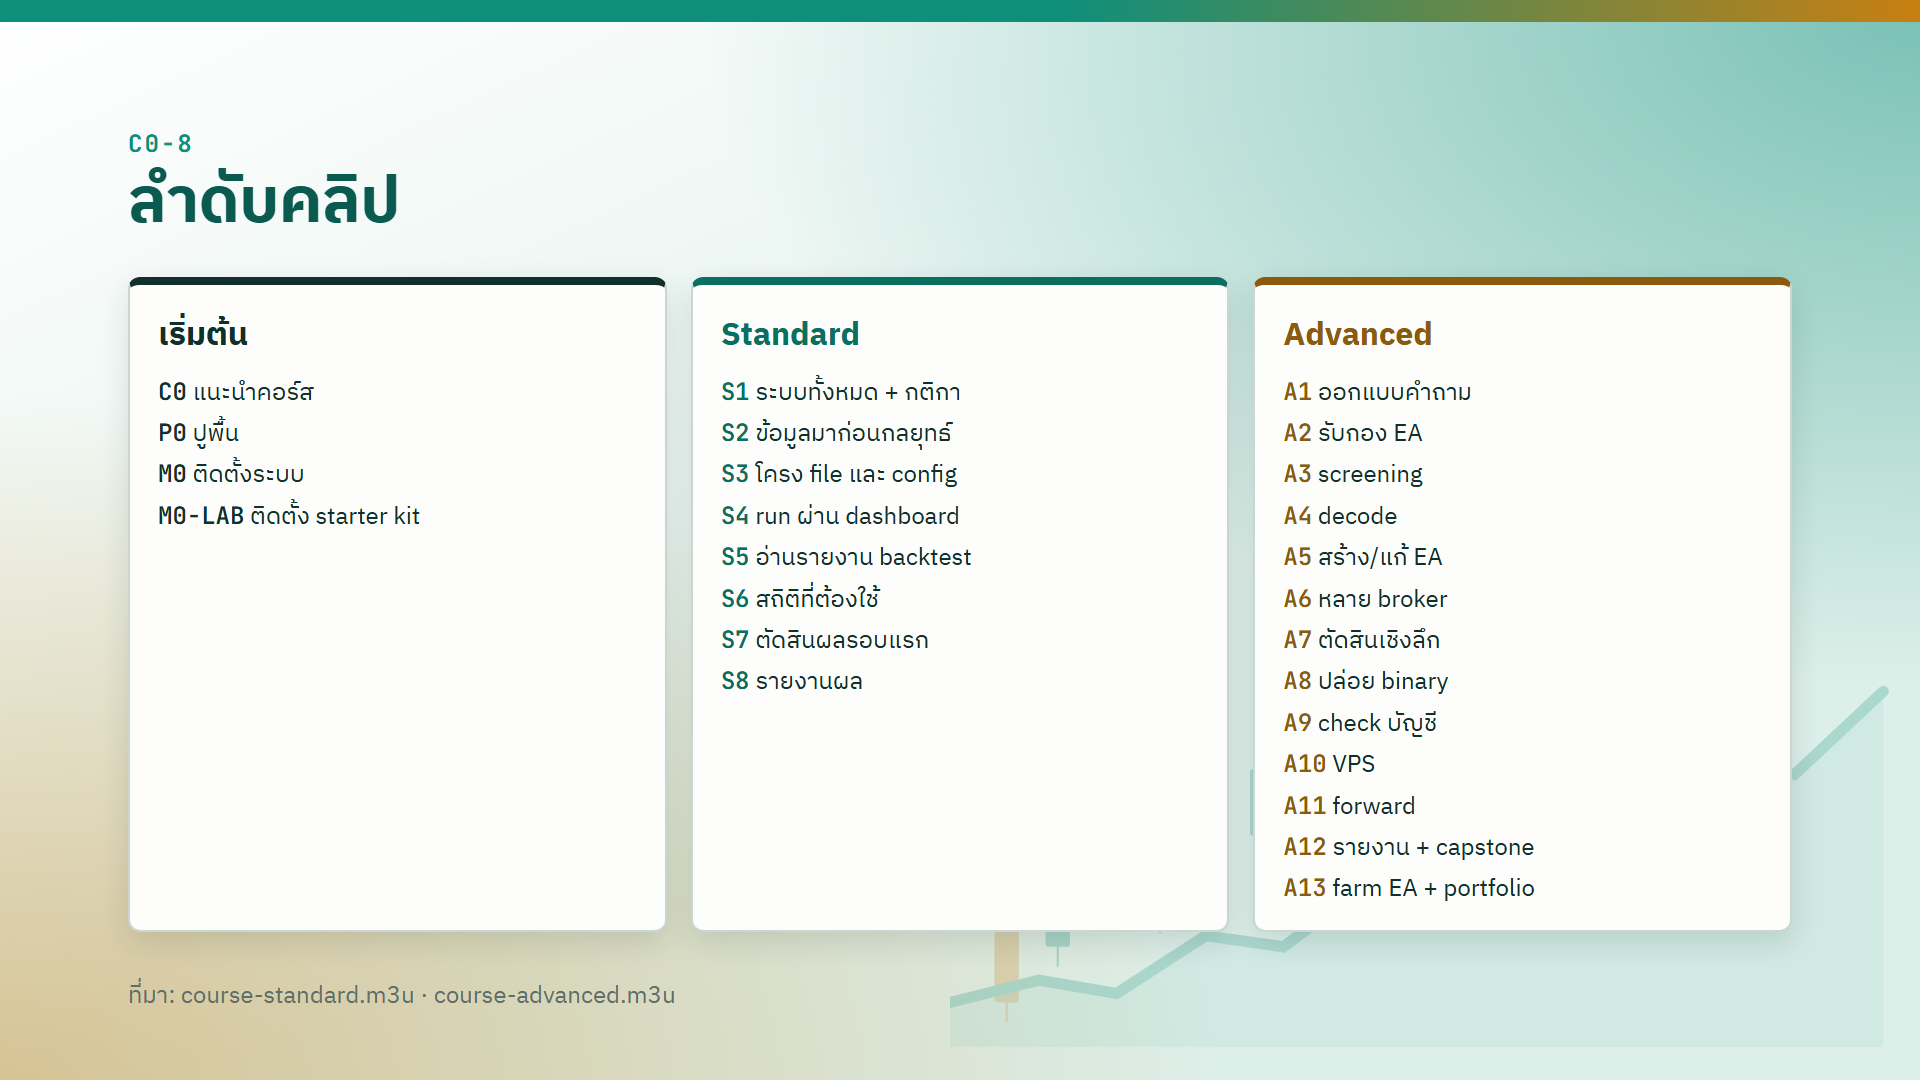
| ช่วง | clip | หมายเหตุ |
|---|---|---|
| เริ่มต้น | C0 แนะนำคอร์ส · P0 ปูพื้น · M0 ติดตั้งระบบ · M0-LAB ติดตั้ง starter kit | ทำ M0 และ M0-LAB ให้เสร็จก่อนเข้าคอร์สไหนก็ตาม |
| Standard | S1 ระบบทั้งหมด + กติกา · S2 ข้อมูลมาก่อนกลยุทธ์ · S3 โครง file และ config · S4 run ผ่าน dashboard · S5 อ่านรายงาน backtest · S6 สถิติที่ต้องใช้ · S7 ตัดสินผลรอบแรก · S8 รายงานผล | ปิดท้ายด้วยการเขียนรายงานผล |
| Advanced | A1 ออกแบบคำถาม · A2 รับกอง EA · A3 screening · A4 decode · A5 สร้าง/แก้ EA · A6 หลาย broker · A7 ตัดสินเชิงลึก · A8 ปล่อย binary · A9 check บัญชี · A10 VPS · A11 forward · A12 รายงาน + capstone | ไปจนถึง forward test และ capstone |
P0 ปูพื้นเรื่อง MT5 หน่วยที่คำนวณพลาดบ่อย และสถิติที่ต้องใช้ ส่วน M0 กับ M0-LAB คือติดตั้ง starter kit และเพิ่มบัญชี demo
แต่ละ clip ต่อยอดจาก clip ก่อนหน้า เรียนตามลำดับ อย่ากระโดดข้าม
9 · วิธีเรียน
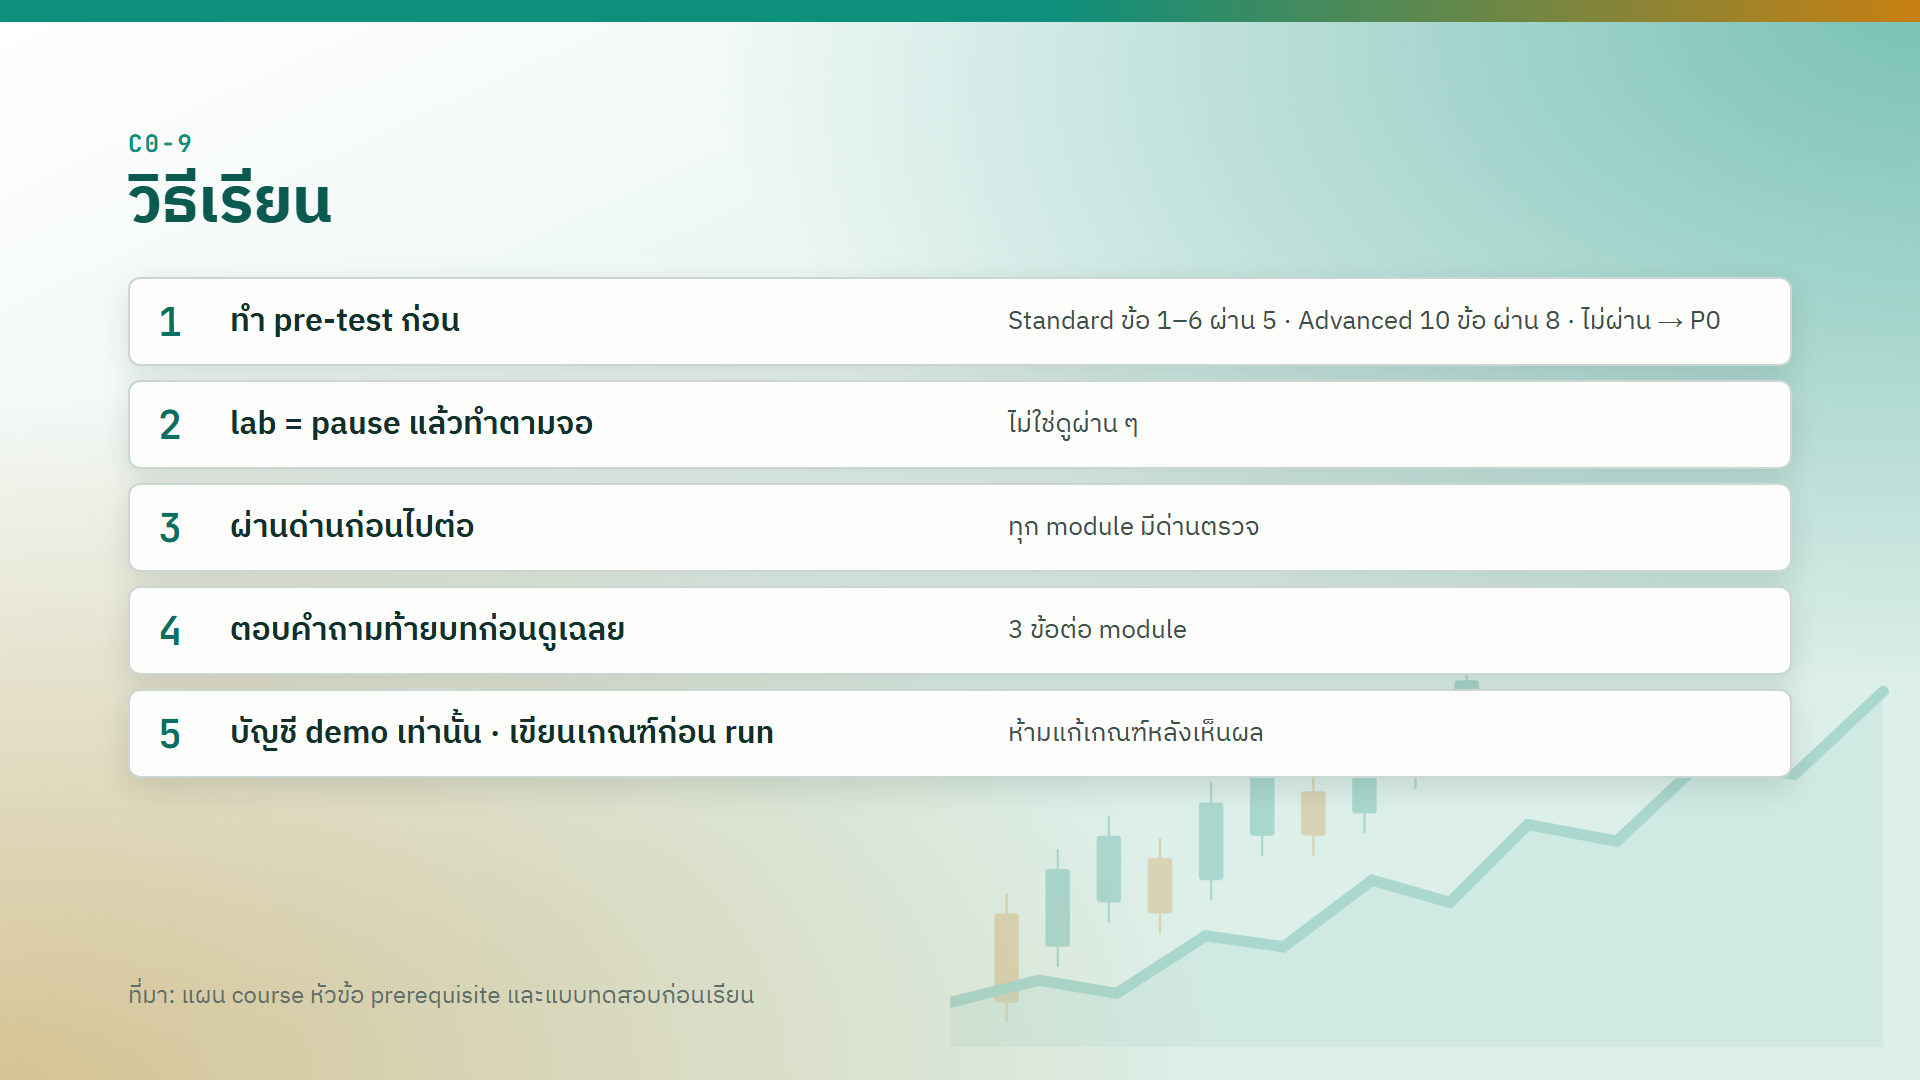
| # | ทำ | รายละเอียด |
|---|---|---|
| 1 | ทำ pre-test ก่อน | Standard ทำข้อ 1–6 ต้องผ่าน 5 ข้อ · Advanced ทำ 10 ข้อ ต้องผ่าน 8 ข้อ · ไม่ผ่าน → เริ่มที่ P0 |
| 2 | lab = pause แล้วทำตามจอ | ทำจนครบ ไม่ใช่ดูผ่าน ๆ |
| 3 | ผ่านด่านก่อนไปต่อ | ทุก module มีด่านตรวจ |
| 4 | ตอบคำถามท้ายบทก่อนดูเฉลย | 3 ข้อต่อ module |
| 5 | บัญชี demo เท่านั้น · เขียนเกณฑ์ก่อน run | ห้ามแก้เกณฑ์หลังเห็นผล |
ข้อ 5 คือข้อที่สำคัญที่สุด ถ้าเขียนเกณฑ์หลังเห็นผล เกณฑ์จะถูกเลือกให้ตรงกับผลที่เห็น ซึ่งคือสิ่งที่เกิดในห้องที่ 2 ทั้งห้อง: ผลเป็นตัวเลือกเกณฑ์แทนเรา วิธีเขียนเกณฑ์ก่อน run (prereg) อธิบายใน P0 หัวข้อ 9
จุดที่มักพลาด
| พลาด | ผลที่ตามมา | ทางกัน |
|---|---|---|
| ไม่ตรวจ trade ที่กำไร | bug ขนาด lot อยู่ต่อจนวันที่ราคาวิ่งผิดทาง | ตรวจขนาด lot และ risk% จริงทุก trade ไม่ว่าผลจะเป็นอะไร |
| เชื่อรายงานที่จบเร็วผิดปกติ | อ่านผลของ Moving Average คิดว่าเป็น EA ของเรา | ดูชื่อ EA ในรายงาน และเปิด log |
| เชื่อรายงานโดยไม่ดู History Quality | ตัวเลขมาจาก tick ที่ MT5 สร้างขึ้นเอง | อ่าน History Quality ก่อนตัวเลขอื่น |
| เห็น win rate สูงแล้วคิดว่ามี edge | win rate มาจากรูปทรง SL/TP | คำนวณ win rate ฐานจากการสุ่มก่อน |
| เทียบ setting ด้วย lot คงที่ | ตัวที่เสี่ยงมากกว่าดูเหมือนชนะ | เทียบที่ risk% เดียวกัน |
| ตัดสิน portfolio ด้วยอัตราส่วน | พลาดความผันผวนที่กินเงิน compounding | คิดเป็นตัวคูณทุนเสมอ |
| เขียนเกณฑ์หลังเห็นผล | ผลรอบนั้นใช้ตัดสินไม่ได้ | เขียนเกณฑ์และ lock ไว้ก่อนกด run |