S6 · สถิติที่ต้องใช้ทุกครั้ง
▶ clip: https://youtu.be/q1TRhOrO7Fc
จบบทนี้แล้วทำได้:
- แปลงผลแต่ละ trade เป็น R และรายงาน E[R] พร้อมช่วงความเชื่อมั่น (CI) แทน mean ตัวเดียว
- บอกได้ว่า n ที่ใช้คิดสถิติคือจำนวนวัน ไม่ใช่จำนวน trade และใช้
mc --daily - ตั้ง risk จาก drawdown หาง (p95) ของ shuffle ไม่ใช่จาก drawdown ที่เกิดจริง
- คำนวณ win rate คุ้มทุนจาก payoff ก่อนอ่าน win rate ในรายงาน
ต้องมีก่อน: S5 · รายงานที่ใช้อยู่ใน kit ที่ lab\reports\tick-quality\ ไม่ต้อง run backtest เอง
1 · R และ E[R]
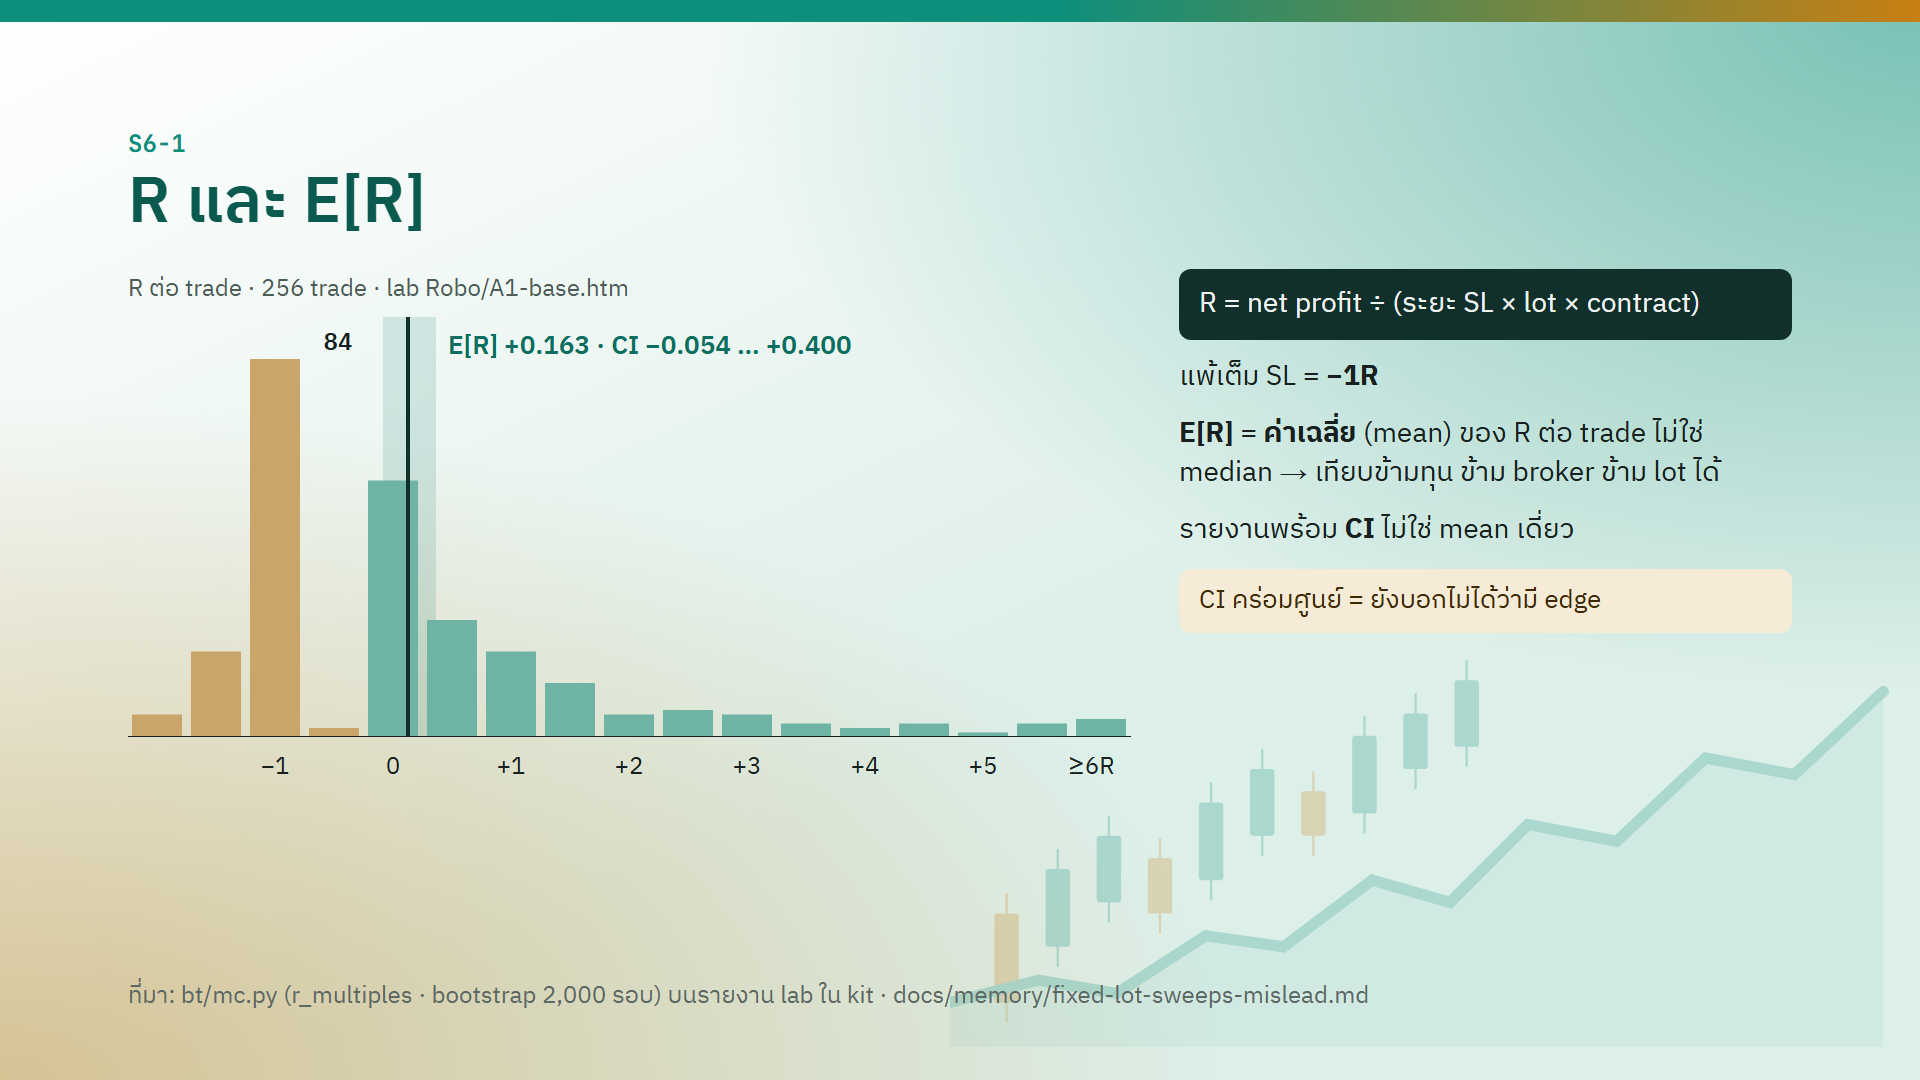
R = net profit ÷ (ระยะ SL × lot × contract size)
ตัวหารคือเงินที่เสี่ยงไว้ใน trade นั้น trade ที่แพ้เต็ม SL จึงได้ −1R พอดี trade ที่ได้กำไรสองเท่าของที่เสี่ยงได้ +2R
E[R] คือค่าเฉลี่ย (mean) ของ R ต่อ trade — ไม่ใช่ median
ทำไมใช้ R ไม่ใช้เงิน: R ตัดเรื่องขนาดทุน ขนาด lot และ contract size ออกไปแล้ว จึงเทียบข้ามทุน ข้าม broker ข้าม lot ได้ เงินโตขึ้นได้เพียงเพราะ lot ใหญ่ขึ้นโดยไม่มี edge เลย · case จริง: sweep ที่ lot คงที่ทำให้ stop กว้างดูชนะ +200% พอคิดเป็น risk% ข้อได้เปรียบนั้นหายหมด
อ่าน histogram บนจอ
กราฟคือ R ของ 256 trade จาก lab\reports\tick-quality\Robo\A1-base.htm:
- E[R] +0.163 แต่ CI −0.054 ถึง +0.400 คร่อมศูนย์ → ยังบอกไม่ได้ว่ามี edge
- แท่งที่สูงที่สุดอยู่ที่ −1R (แพ้เต็ม SL) และแท่งสีน้ำตาลฝั่งลบรวมกันเป็นส่วนใหญ่ — trade ส่วนใหญ่แพ้
- ค่าเฉลี่ยเป็นบวกเพราะหางขวาไม่กี่ trade · แค่ 3 trade บนสุดรวมได้ 25.5R จากผลรวม 41.8R
นี่คือเหตุผลที่ต้องรายงานพร้อม CI และดู distribution ไม่ใช่ mean ตัวเดียว: E[R] +0.163 ที่มาจาก "trade ส่วนใหญ่บวกนิดหน่อย" กับที่มาจาก "หางบนไม่กี่ trade" เขียนเป็นตัวเลขเดียวกันได้ แต่ความเสี่ยงต่างกันมาก แบบหลังถ้าหาง trade ใหญ่ไม่มาในช่วงข้อมูลใหม่ ผลจะกลายเป็นลบ
2 · n ที่มีผลคือจำนวนวัน
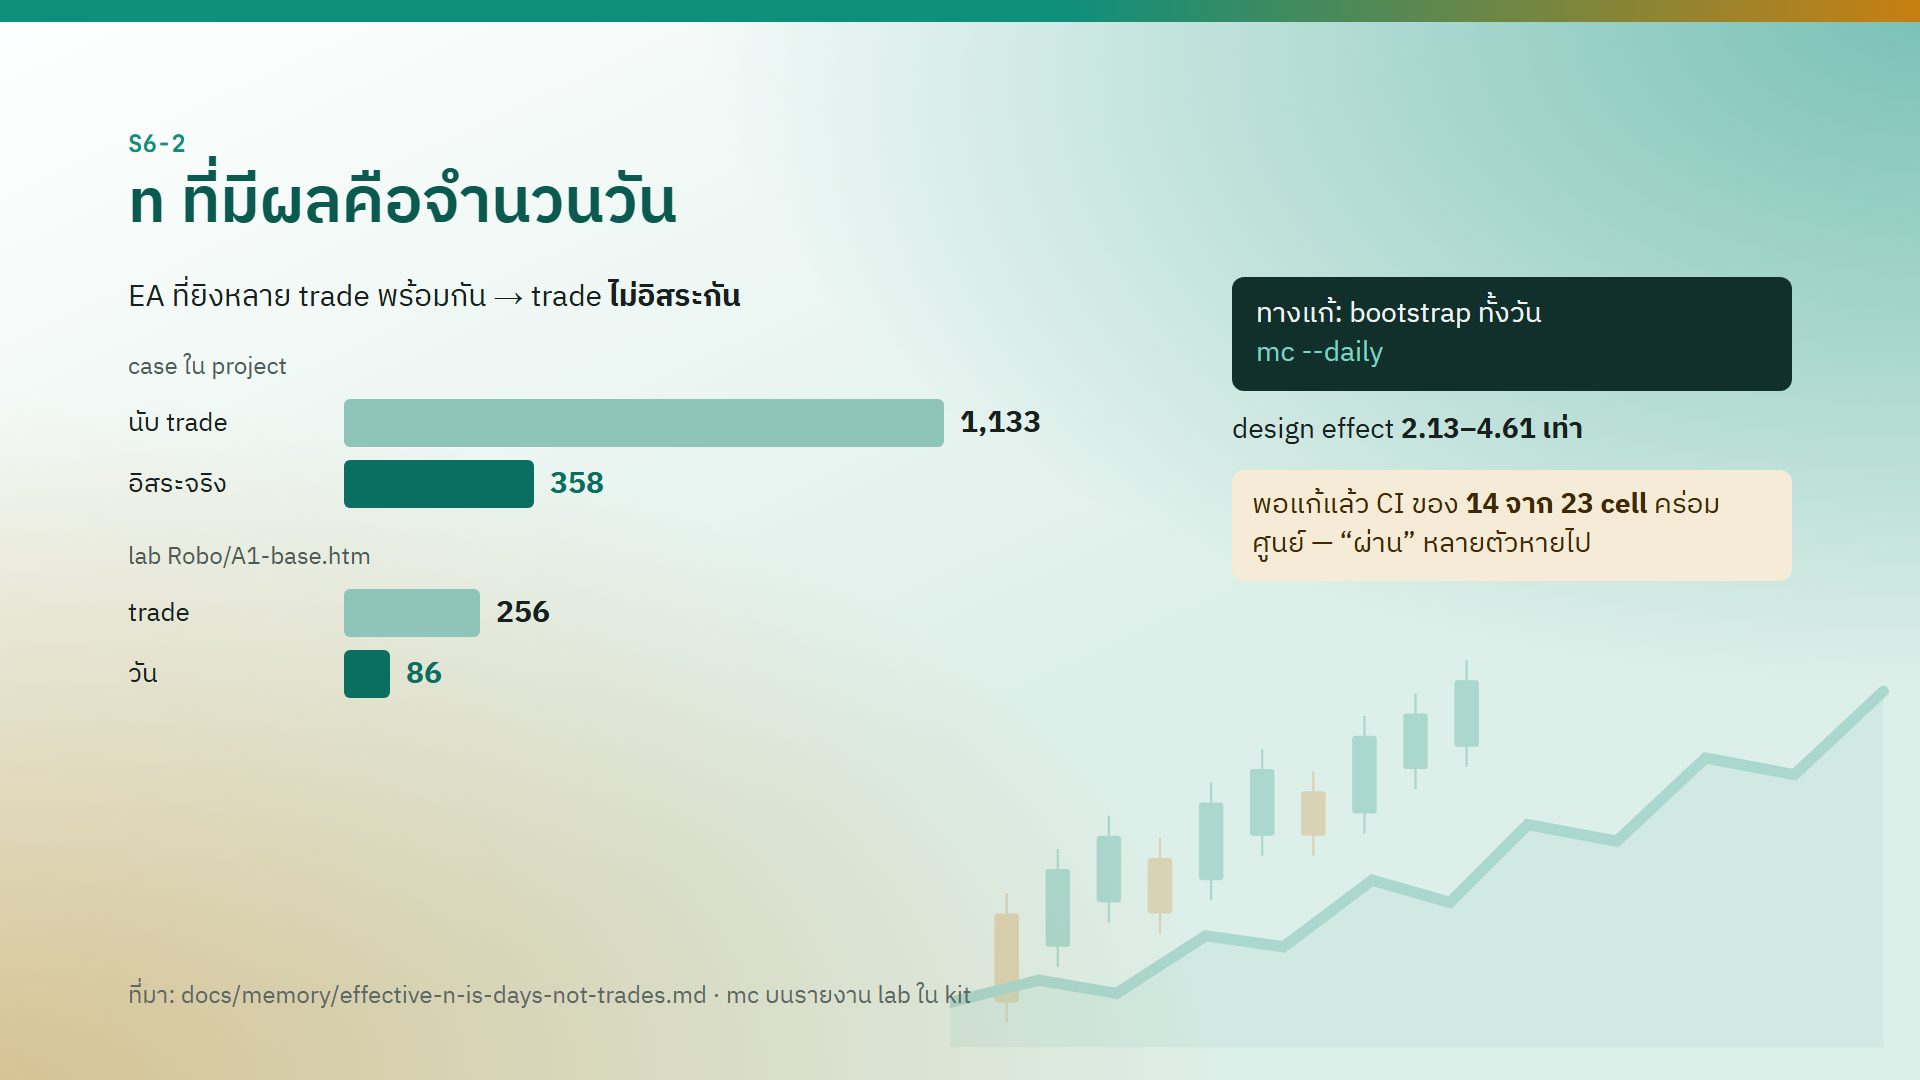
สถิติทุกตัว (CI, t) ขึ้นกับว่ามีข้อมูลอิสระกี่ชิ้น EA ที่ยิงหลาย trade พร้อมกันหรือในวันเดียวกัน trade เหล่านั้นตอบสนองต่อตลาดชุดเดียวกัน จึงไม่อิสระกัน ถ้านับเป็นตัวอย่างแยก CI จะแคบเกินจริง
| นับ trade | ข้อมูลอิสระจริง | |
|---|---|---|
| case ใน project ของผู้สอน | 1,133 | 358 |
lab Robo A1-base.htm |
256 trade | 86 วัน |
ความต่างนี้เรียกว่า design effect วัดได้ 2.13–4.61 เท่า
ทางแก้: bootstrap ทั้งวัน ด้วย --daily ของ mc · พอแก้แล้ว CI ของ 14 จาก 23 ชุดผลคร่อมศูนย์ ตัวที่เคยผ่านหายไปหลายตัว
เทียบสองโหมดบนรายงาน Robo ตัวเดียวกัน (ผลจริงจาก mc):
| โหมด | n | win | E[R] | bootstrap 95% |
|---|---|---|---|---|
ราย trade (ไม่ใส่ --daily) |
trades 256 | 43.0% | +0.163 | −0.054 .. +0.400 |
รายวัน (--daily) |
days 86 | 46.5% | +0.486 | −0.224 .. +1.178 |
ในโหมดรายวัน E[R] คือ R รวมต่อวัน ไม่ใช่ต่อ trade และ win คือ % ของวันที่บวก · ทั้งสองโหมด CI คร่อมศูนย์ · ตัวที่ถูกต้องคือแบบรายวัน
3 · DD จากลำดับจริงไม่ใช่เพดาน
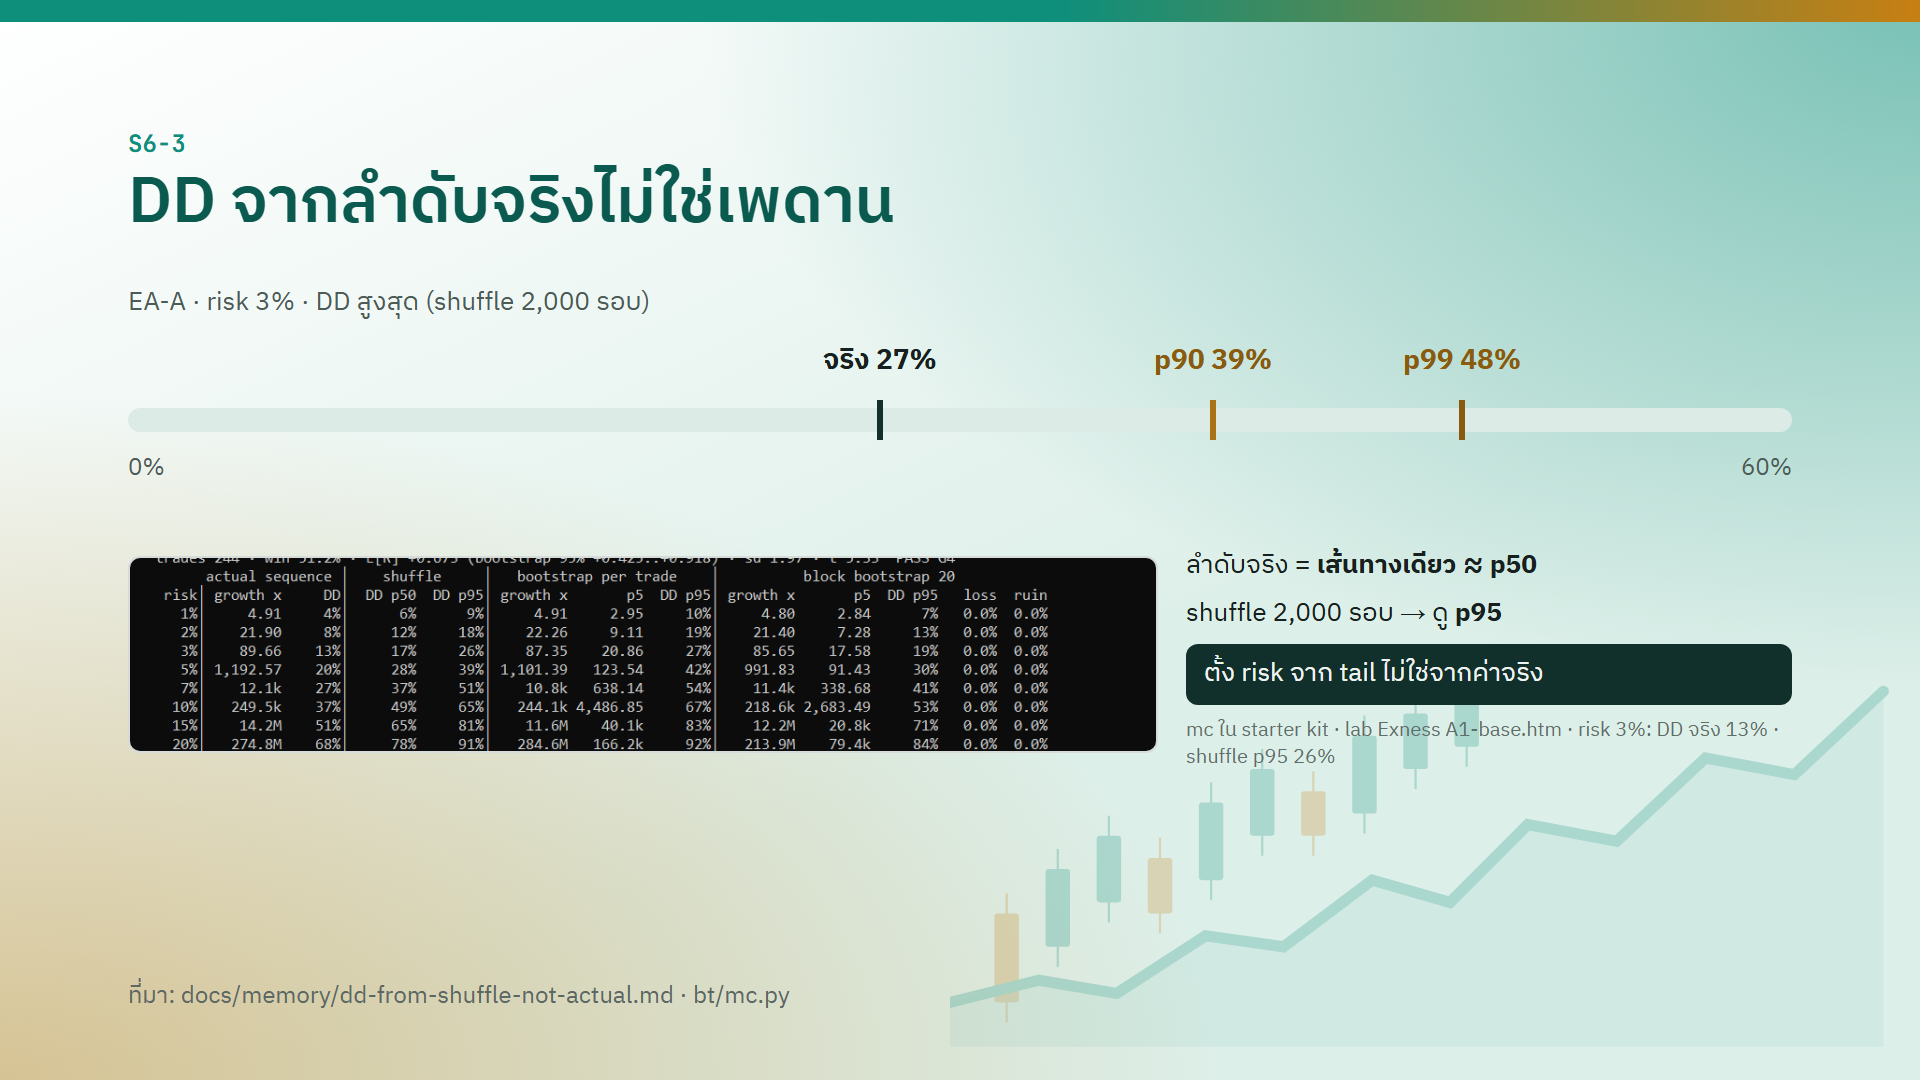
drawdown ในรายงานมาจากลำดับ trade ที่เกิดขึ้นจริง ซึ่งเป็นแค่เส้นทางเดียว อยู่ใกล้ค่ากลาง (p50) ไม่ใช่เพดาน ถ้าสลับลำดับ trade 2,000 รอบ จะเห็นว่าลำดับที่โชคร้ายกว่านี้พาไปได้ลึกแค่ไหน
| EA-A | DD จริง | shuffle p90 | shuffle p99 |
|---|---|---|---|
| risk 3% | 27% | 39% | 48% |
| risk 6% | 48% | 65% | 76% |
lab Exness A1-base.htm ที่ risk 3% (mc แบบราย trade): DD จริง 13% · shuffle p95 26% — สองเท่า
ตั้ง risk จาก tail เช่น p95 ไม่ใช่จากค่าที่เกิดจริง เหตุผลคือข้อมูลช่วงถัดไปจะมาในลำดับที่เราไม่รู้ ลำดับที่เคยเกิดไม่มีอะไรรับประกันว่าจะเกิดซ้ำ
วิธีอ่านตาราง mc: column actual sequence → DD คือลำดับจริง · column shuffle → DD p50 / DD p95 คือผลจากการสลับลำดับ · หนึ่งแถวต่อหนึ่งระดับ risk
ข้อควรระวัง: กฎนี้กลับด้านกับ EA ที่ trade เกาะกลุ่ม เช่น EA-B ที่ DD จริงไปอยู่ระหว่าง p93 ถึง p99.5 ของ shuffle · รายละเอียดอยู่ใน Advanced A7
4 · win rate สูงมาจากรูปทรง
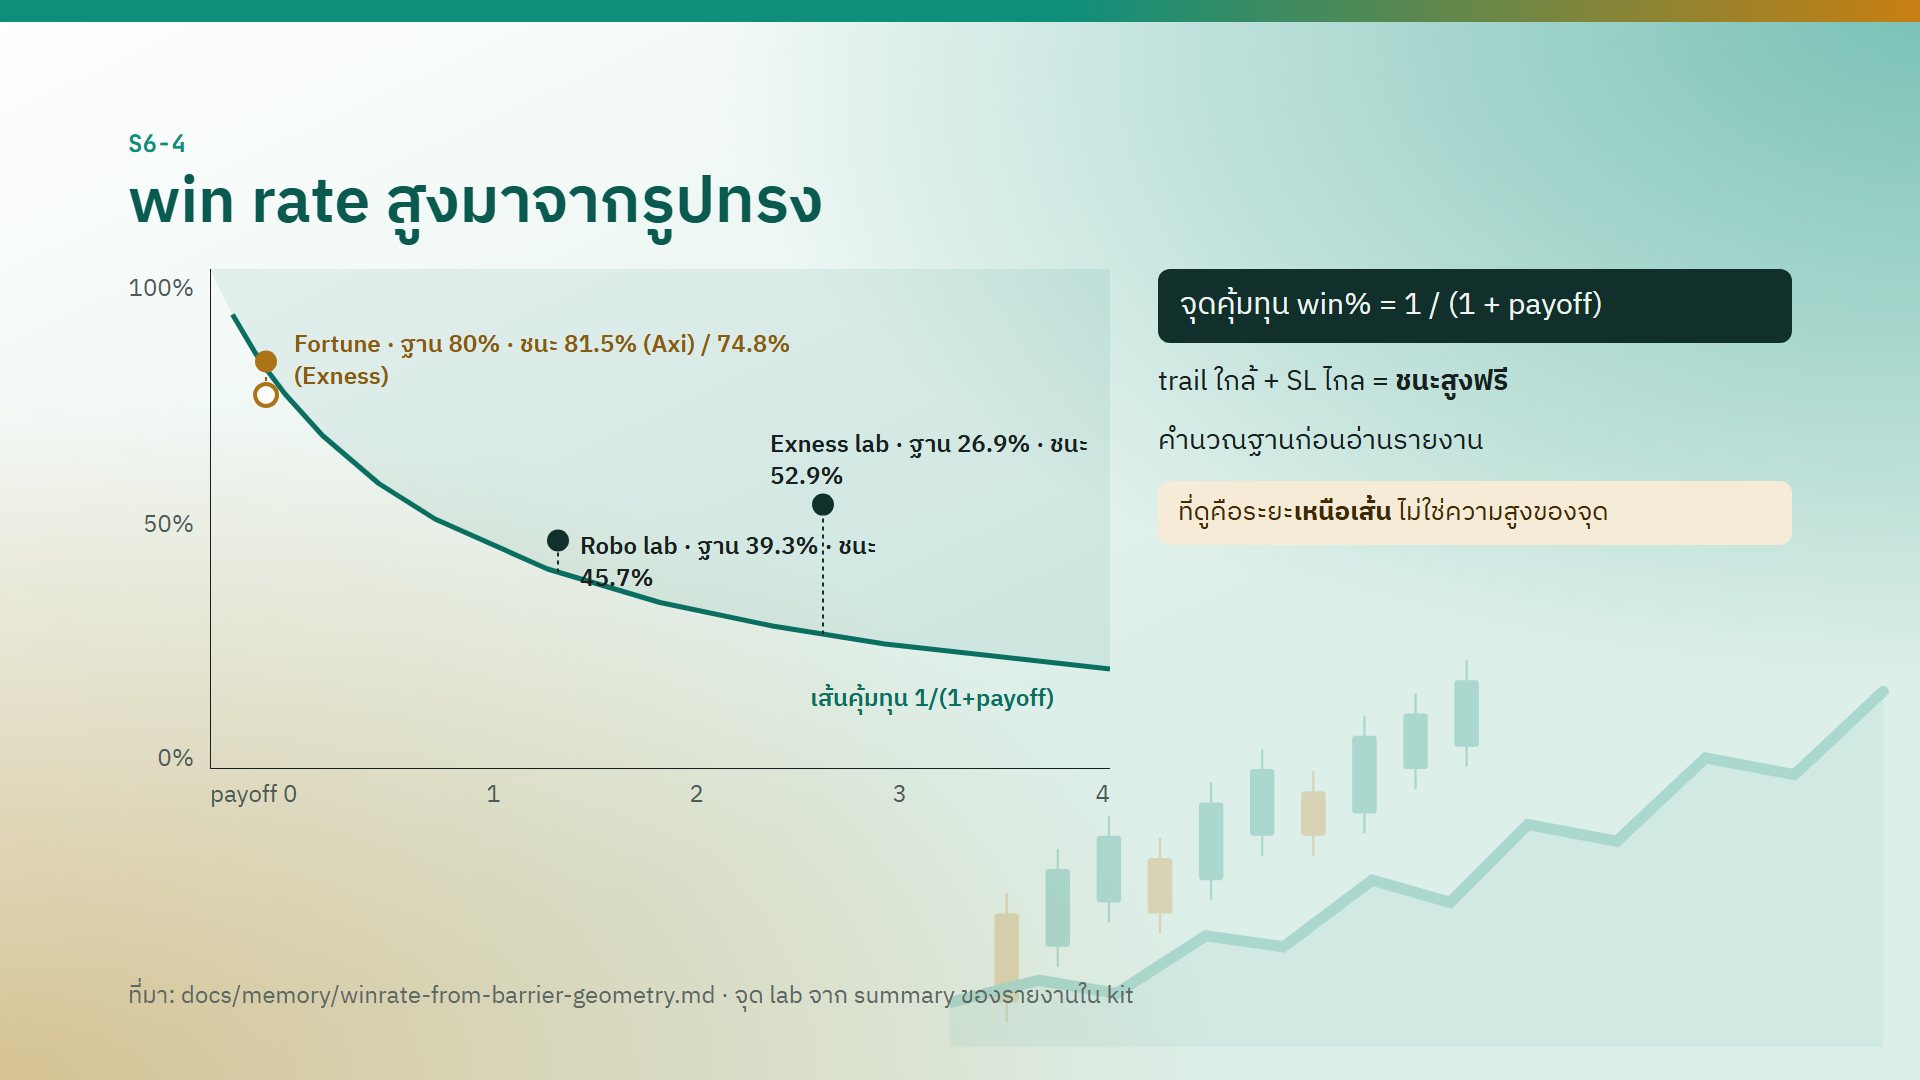
win% คุ้มทุน = 1 / (1 + payoff) payoff = Average profit trade ÷ |Average loss trade|
win rate สูงไม่ได้แปลว่ามี edge ถ้า EA ตั้ง trailing ใกล้แต่ SL ไกล payoff จะต่ำ และ win rate จะสูงเองจากรูปทรงของระยะเข้า-ออก ไม่ได้มาจากฝีมือ
| ฐานคุ้มทุน | ชนะจริง | อ่านว่า | |
|---|---|---|---|
| Fortune (lock กำไร 2.50 USD · SL 10 USD) | 80% | 81.5% (Axi) · 74.8% (Exness) | ชนะ 82% แทบไม่บอกอะไร · Exness ต่ำกว่าฐานด้วยซ้ำ |
| lab Robo | 39.3% | 45.7% | เหนือเส้นเล็กน้อย |
| lab Exness | 26.9% | 52.9% | เหนือเส้นมาก |
ที่ต้องดูคือระยะที่อยู่เหนือเส้น ไม่ใช่ความสูงของจุด บนกราฟ Fortune อยู่สูงสุดแต่แทบอยู่บนเส้น ส่วน Exness อยู่ต่ำกว่าแต่ห่างจากเส้นมากที่สุด
คำนวณฐานจากรายงาน lab ได้เอง เช่น Robo: Average profit trade 401.25 · Average loss trade −259.35 → payoff 1.547 → ฐาน 1 / 2.547 = 39.26%
คำนวณฐานก่อนอ่านรายงานทุกครั้ง
Lab · mc บนรายงานจริง
ต่อจากขั้นที่ 3 ของ lab S5 · ใช้รายงาน Robo ใน lab
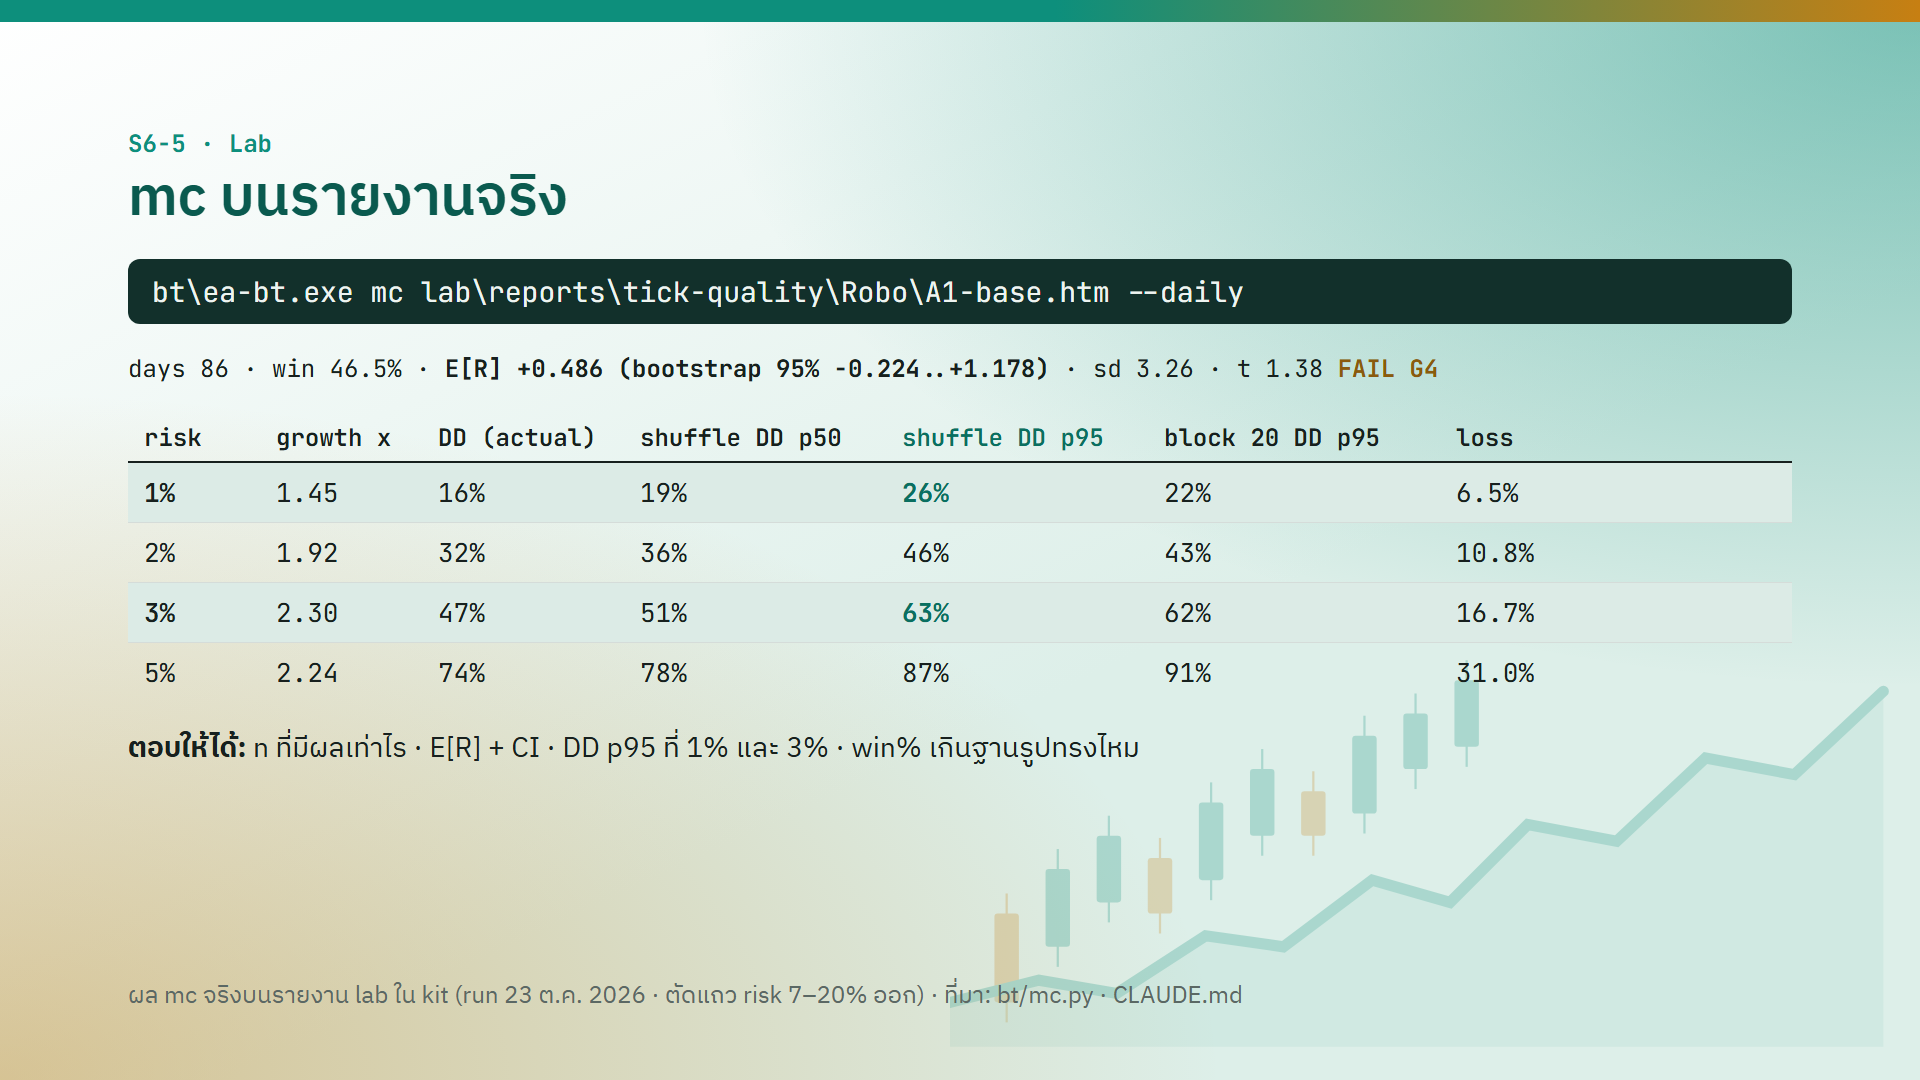
bt\ea-bt.exe mc lab\reports\tick-quality\Robo\A1-base.htm --daily
ตอบสี่ข้อ:
- n ที่มีผลเท่าไร
- E[R] พร้อม CI เป็นเท่าไร
- DD p95 ที่ risk 1% และ 3% เป็นเท่าไร เทียบกับ DD ที่เกิดจริง
- win rate เกินฐานรูปทรงไหม (ใช้ตัวเลขจาก
.htmคำนวณฐาน)
ใส่คำตอบต่อท้าย file research\4-backtest\_lab\<ชื่อคุณ>\L1.md เดิมจาก S5 · ทุกตัวเลขบอกว่ามาจากบรรทัดไหน
ตัวเลข bootstrap จะขยับเล็กน้อยทุกครั้งที่ run เป็นเรื่องปกติ
เฉลย — ทำเองก่อนแล้วค่อยเปิด
บรรทัดหัวที่ได้:
days 86 · win 46.5% · E[R] +0.486 (bootstrap 95% -0.224..+1.178) · sd 3.26 · t 1.38 FAIL G4
| risk | growth x | DD (actual) | shuffle DD p50 | shuffle DD p95 |
|---|---|---|---|---|
| 1% | 1.45 | 16% | 19% | 26% |
| 2% | 1.92 | 32% | 36% | 46% |
| 3% | 2.30 | 47% | 51% | 63% |
| 5% | 2.24 | 74% | 78% | 87% |
- n = 86 วัน ไม่ใช่ 256 trade
- E[R] ต่อวัน +0.486 · CI −0.224 ถึง +1.178 คร่อมศูนย์ ยังบอกไม่ได้ว่ามี edge
- DD p95 ที่ risk 1% = 26% · ที่ 3% = 63% ขณะที่ DD จริงแค่ 16% และ 47% · ถ้าตั้ง risk จากค่าจริงจะประเมินความเสี่ยงต่ำไป
- win rate ต่อ trade 43.0% ถ้านับด้วย
mc(ไม่ใส่--daily) หรือ 45.7% ตาม Profit Trades ของ MT5 — ต่างกันเพราะจับคู่ deal เข้า-ออกคนละวิธี · เทียบฐาน 39.3% = เกินฐานไม่มาก · win 46.5% ในบรรทัด--dailyเป็น % ของวัน ห้ามเอามาเทียบฐาน
ข้อควรระวัง: ตัดช่วงวันที่ด้วย
mc --from/--toใช้ได้เฉพาะ EA ที่ไม่มีสถานะข้าม trade คือไม่หยุดหลังแพ้ ไม่มีเพดานรายวัน และไม่ทบ lot · EA ที่มีสถานะแบบนี้ trade หลังจุดตัดขึ้นกับ trade ก่อนจุดตัด ต้อง run จริงในช่วงนั้น
จุดที่มักพลาด
| พลาด | ผลที่ตามมา | ทางกัน |
|---|---|---|
| รายงาน E[R] ตัวเดียวไม่มี CI | เชื่อ edge ที่อาจเป็นศูนย์ | รายงาน CI ทุกครั้ง · CI คร่อมศูนย์ = ยังบอกไม่ได้ |
| ดูแค่ mean ไม่ดู distribution | ไม่รู้ว่าผลมาจากหางไม่กี่ trade | ดู histogram และผลรวมของ trade บนสุด |
| ใช้ n = จำนวน trade | CI แคบเกินจริง ผ่านทั้งที่ไม่ควรผ่าน | mc --daily |
| ตั้ง risk จาก DD ที่เกิดจริง | DD จริงในอนาคตลึกกว่าที่เตรียมไว้ | ใช้ shuffle p95 |
| เห็น win rate สูงแล้วเชื่อ | หลงกับรูปทรง trailing ใกล้ SL ไกล | คำนวณ 1 / (1 + payoff) ก่อน |
เอา win ของโหมด --daily ไปเทียบฐาน |
เทียบ % ของวันกับเกณฑ์ราย trade | ใช้ Profit Trades จาก .htm |
ใช้ --from / --to กับ EA ที่มีสถานะข้าม trade |
ผลไม่ตรงกับที่ EA จะทำจริง | run จริงในช่วงนั้น |
ทวนท้ายบท
- EA ที่ยิงหลาย trade พร้อมกัน มี 1,133 trade ใช้ n = 1,133 คิด CI ได้ไหม
- drawdown จากลำดับ trade ที่เกิดจริงคือ 27% ที่ risk 3% เอา 27% ไปตั้ง risk ได้ไหม
- EA ชนะ 82% บอกได้ไหมว่ามี edge
เฉลย
- ไม่ได้ trade ที่เปิดพร้อมกันไม่อิสระกัน 1,133 trade มีข้อมูลอิสระจริงแค่ 358 ต้อง bootstrap ทั้งวัน
- ไม่ได้ ลำดับจริงเป็นแค่เส้นทางเดียว ใกล้ p50 · การสลับลำดับให้ p90 39% และ p99 48% ต้องตั้ง risk จาก tail
- ไม่ได้ ต้องคำนวณฐาน 1 / (1 + payoff) ก่อน · case Fortune ฐาน 80% ชนะจริง 81.5% และ 74.8% · trailing ใกล้กับ SL ไกลให้ win rate สูงโดยไม่ต้องมี edge